
Qué ha pasado
El grupo alemán Siemens Energy (turbinas de gas, redes eléctricas y, a través de Siemens Gamesa, aerogeneradores) presentó el 11 de noviembre de 2026 las cuentas de su ejercicio fiscal, que cerró el 30 de septiembre. El beneficio neto fue de 4.129 millones de euros, frente a 1.685 millones un año antes, con unos ingresos de 44.200 millones y una cartera de pedidos récord de 164.000 millones.
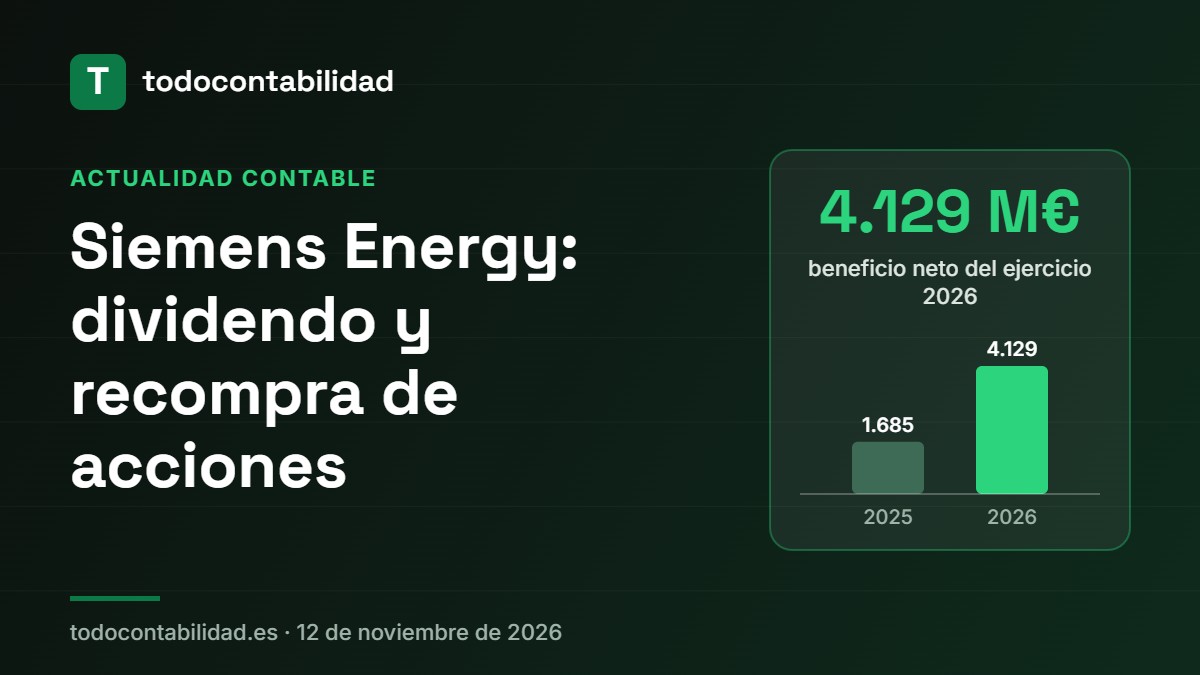
Con esos números, la empresa propone un dividendo de 2,30 euros por acción (0,70 euros el año anterior) y anuncia que recomprará hasta 9.000 millones de euros adicionales en acciones propias hasta el final de su ejercicio 2030, después de haber recomprado unos 3.100 millones durante 2026. Son las dos formas clásicas de devolver dinero al accionista, y en contabilidad no funcionan igual.
La lectura contable: dos caminos para devolver dinero
1. El dividendo sale del resultado
El beneficio del ejercicio no es dinero que se pueda repartir sin más: primero la junta de accionistas aprueba cómo se distribuye. Mientras no lo hace, el beneficio está en el patrimonio neto como «resultado del ejercicio» (la cuenta que recoge el cierre del ejercicio). Cuando se acuerda el dividendo, esa parte deja de ser patrimonio y pasa a ser una deuda con los socios (dividendo a pagar), y solo cuando se paga sale el dinero del banco. El resto del beneficio se queda en la empresa como reservas.
Con la terminología del Plan General Contable español (Siemens Energy aplica NIIF, pero la lógica es la misma), un asiento simplificado sería este. Es ilustrativo: cifras redondeadas, en millones, y suponiendo un reparto total de unos 2.000 millones.
| Debe | Cuenta | Haber |
|---|---|---|
| 4.130,00 | (129) Resultado del ejercicio | |
| a (526) Dividendo activo a pagar | 2.000,00 | |
| a (113) Reservas voluntarias | 2.130,00 | |
| 4.130,00 | Total | 4.130,00 |
| Debe | Cuenta | Haber |
|---|---|---|
| 2.000,00 | (526) Dividendo activo a pagar | |
| a (572) Bancos e instituciones de crédito c/c vista, euros | 2.000,00 | |
| 2.000,00 | Total | 2.000,00 |
2. La recompra reduce el patrimonio, no es un gasto
Cuando una empresa compra sus propias acciones no adquiere una inversión como cualquier otra: está devolviendo dinero a los accionistas que venden. Por eso las acciones propias (la llamada autocartera) no se registran como un activo ni pasan por la cuenta de resultados, sino que se restan del patrimonio neto. Si después se amortizan, se reduce el capital social y se ajustan las reservas.
| Debe | Cuenta | Haber |
|---|---|---|
| 3.100,00 | (108) Acciones o participaciones propias en situaciones especiales | |
| a (572) Bancos e instituciones de crédito c/c vista, euros | 3.100,00 | |
| 3.100,00 | Total | 3.100,00 |
Ambos movimientos aparecen en el estado de cambios en el patrimonio neto, que es el estado donde mejor se ve cuánto se ha devuelto al accionista y por qué vía. Y los dos son salidas de caja en el estado de flujos de efectivo, dentro de las actividades de financiación.
Cómo lo leería un analista
Tres cálculos sencillos con las cifras publicadas por la empresa:
| Indicador | Cálculo | Resultado |
|---|---|---|
| Margen antes de partidas especiales | 5.486 / 44.200 | 12,4 % |
| Pay-out (dividendo / beneficio por acción) | 2,30 / 4,44 | ≈ 52 % |
| Conversión en caja (flujo de caja libre antes de impuestos / beneficio neto) | 8.799 / 4.129 | ≈ 2,1 veces |
- Pay-out cercano al 50 %: la empresa reparte aproximadamente la mitad de lo que gana y retiene el resto como reservas para financiar su crecimiento.
- Caja por encima del beneficio: el flujo de caja libre (antes de impuestos) duplica el beneficio neto. En empresas que cobran anticipos de clientes por pedidos grandes es habitual que la caja vaya por delante del resultado contable; por eso conviene mirar ambos estados juntos y no solo la cuenta de resultados.
- Recompra y beneficio por acción: al haber menos acciones en circulación, el mismo beneficio se reparte entre menos títulos y el beneficio por acción sube, aunque el beneficio total no cambie. Es un efecto aritmético que un analista separa de la mejora real del negocio.
El beneficio por acción pasó de 1,63 a 4,44 euros. Para el ejercicio 2027 la compañía prevé un beneficio neto de alrededor de 5.000 millones, una previsión que excluye posibles cargos por litigios o asuntos regulatorios futuros. Este artículo es divulgativo y no es una recomendación de inversión.
Para entenderlo a fondo
Si quieres practicar con estos conceptos, repasa la sección de análisis de estados financieros, donde se explican los ratios de rentabilidad y de solvencia paso a paso. Para ver dónde encaja cada partida, te ayudará el ejemplo de balance de situación.
Fuentes
- Siemens Energy – Earnings Release Q4 FY 2026 (11 nov 2026)
- Bolsamanía – Las cinco noticias más importantes del día (11 nov 2026)
Análisis didáctico elaborado a partir de la información publicada en las fuentes citadas. No es una recomendación de inversión.
Sigue aprendiendo
- El estado de cambios en el patrimonio neto
- Qué es el flujo de efectivo
- El asiento de cierre del ejercicio
Clases particulares online
¿Te atascas con algún ejercicio?
Te lo explico en una clase particular por Google Meet: FP, carrera, máster, oposiciones y empresas. Trabajamos con tus ejercicios o tu modelo de examen. 20 € la hora, o bono de 5 clases por 85 €.
Escríbeme y te cuento cómo trabajamos. También explico ejercicios en mi canal de YouTube.