
Inditex, la dueña de Zara, es una de las mayores empresas españolas por valor en bolsa y un caso de manual para practicar el análisis de estados financieros: márgenes muy altos, nada de deuda bancaria y un fondo de maniobra negativo que, lejos de ser un problema, es una de sus fortalezas. Vamos a aplicar a sus cuentas el método de la guía de análisis de estados financieros.
Todos los datos salen de los resultados consolidados del ejercicio 2025 que la compañía publicó el 11 de marzo de 2026. Su ejercicio no coincide con el año natural: va del 1 de febrero de 2025 al 31 de enero de 2026. Importes en millones de euros.
Las cifras clave
| 2025 | 2024 | Variación | |
|---|---|---|---|
| Ventas | 39.864 | 38.632 | +3,2 % |
| Gastos de explotación | 11.878 | 11.555 | +2,8 % |
| EBITDA | 11.267 | 10.728 | +5,0 % |
| Resultado antes de impuestos | 8.020 | 7.577 | +5,8 % |
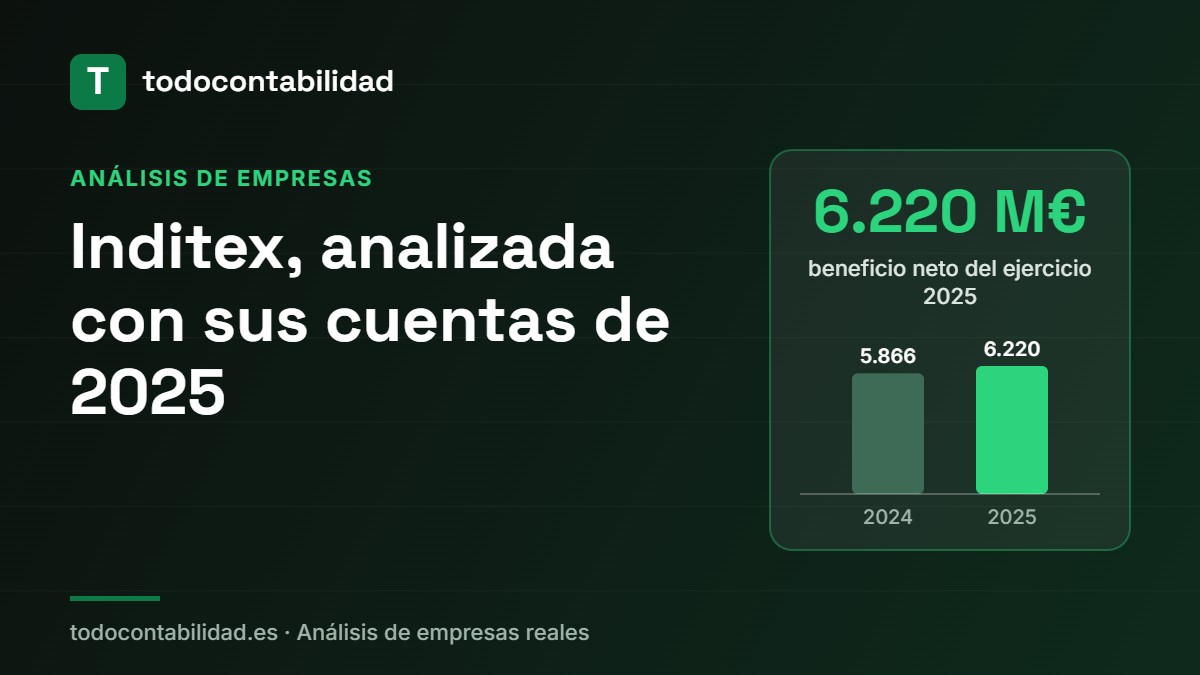
| Beneficio neto | 6.220 | 5.866 | +6,0 % |
| Flujo de caja libre | 4.686 | 4.814 | −2,7 % |
| Caja neta al cierre | 10.958 | 11.495 | −4,7 % |
| Patrimonio neto | 20.395 | 19.676 | +3,7 % |
| Total activo | 35.638 | 34.714 | +2,7 % |
1. Crecimiento: lo que dicen las ventas y lo que esconden las divisas
Las ventas crecen un 3,2 %. Parece poco, pero la propia compañía informa de que a tipo de cambio constante crecieron un 7,0 %: como vende en muchas monedas y el euro se apreció, al convertir a euros esas ventas valen menos. Es un buen ejemplo de por qué las empresas internacionales dan los dos datos, y de por qué conviene mirar ambos.
Lo importante es que los gastos crecen menos que las ventas (+2,8 % frente a +3,2 %), y por eso el EBITDA y el beneficio crecen más (+5,0 % y +6,0 %). Es el análisis horizontal de siempre.
2. Márgenes: cuánto queda de cada 100 € vendidos
| Millones de euros | % de las ventas | |
|---|---|---|
| Ventas | 39.864 | 100,0 % |
| Coste de la mercancía | −16.642 | 41,7 % |
| Margen bruto | 23.222 | 58,3 % |
| EBITDA | 11.267 | 28,3 % |
| Amortizaciones y depreciaciones | −3.270 | 8,2 % |
| Resultado de explotación (EBIT) | 7.997 | 20,1 % |
| Beneficio neto | 6.220 | 15,6 % |
De cada 100 € que cobra en caja, la ropa le ha costado 41,7 € y le quedan 58,3 € para pagar tiendas, personal y logística. Al final, 15,6 € son beneficio neto. Para una empresa de distribución son márgenes muy elevados.
Un detalle técnico: Inditex aplica las normas internacionales (NIIF), y con ellas los alquileres de las tiendas no aparecen como gasto de explotación, sino como amortización del «derecho de uso» e intereses. Eso eleva el EBITDA frente al que saldría con el plan contable español. Por eso la empresa informa aparte de los pagos por arrendamiento.
3. Un fondo de maniobra operativo negativo… y es buena noticia
| 31-1-2026 | 31-1-2025 | |
|---|---|---|
| Existencias | 3.249 | 3.321 |
| + Deudores | 1.166 | 1.088 |
| − Acreedores | −8.587 | −8.590 |
| Fondo de maniobra operativo | −4.173 | −4.181 |
Es lo que en la guía llamamos necesidades operativas de fondos, y aquí son negativas: −4.173 millones. La explicación está en el negocio:
- Cobra al contado. Los deudores equivalen a solo 11 días de venta.
- Tiene poca mercancía parada. Las existencias equivalen a unos 71 días de coste de la mercancía, y bajaron un 2 % en un año en que las ventas subieron.
- Paga después de cobrar. Debe a proveedores y otros acreedores 8.587 millones, casi el doble de lo que suman existencias y deudores.
En vez de necesitar dinero para funcionar, el día a día del negocio le financia con más de 4.000 millones. Es lo contrario de lo que le pasa a una empresa industrial que cobra a 90 días.
4. Caja y deuda: sin deuda bancaria, pero con alquileres
Al cierre tenía 5.276 millones en efectivo y 5.684 en inversiones financieras a corto plazo, y prácticamente ninguna deuda con bancos: su caja neta es de 10.958 millones.
Hay un matiz. En el balance figuran además 5.933 millones de pasivos por arrendamiento (4.394 a largo plazo y 1.539 a corto): son los alquileres futuros de las tiendas, que las NIIF obligan a reconocer como deuda. La «caja neta» que publica la empresa no los resta. Si se restaran, quedarían 5.025 millones. Sigue siendo una posición muy holgada, pero conviene saber qué incluye cada cifra.
El patrimonio neto financia el 57,2 % del activo (20.395 sobre 35.638).
5. Rentabilidad: un ROE del 31 %
La rentabilidad para el accionista (ROE) es el beneficio neto dividido entre el patrimonio neto. Inditex la calcula con el patrimonio medio del ejercicio: 6.220 / 20.036 = 31 %. Se puede descomponer en tres factores (con datos de cierre):
| Factor | Cálculo | Resultado |
|---|---|---|
| Margen neto | Beneficio neto / ventas | 15,6 % |
| Rotación del activo | Ventas / activo total | 1,12 veces |
| Apalancamiento | Activo total / patrimonio neto | 1,75 veces |
| ROE | Margen × rotación × apalancamiento | 30,5 % |
La rentabilidad sale sobre todo del margen. El apalancamiento es moderado y, además, no procede de deuda bancaria, sino de proveedores y alquileres.
6. Flujo de caja y dividendo
| 2025 | 2024 | |
|---|---|---|
| Flujos generados (después de pagar los alquileres) | 8.200 | 7.684 |
| Variación del circulante | −803 | −198 |
| Caja generada por las operaciones | 7.398 | 7.486 |
| Inversión | −2.712 | −2.672 |
| Flujo de caja libre | 4.686 | 4.814 |
De los 6.220 millones de beneficio, 4.686 se convierten en caja libre después de invertir 2.712 millones. El flujo libre baja ligeramente porque este año el circulante ha absorbido 803 millones.
El consejo propone un dividendo de 1,75 € por acción (1,20 € ordinario y 0,55 € extraordinario), frente a 1,68 € del ejercicio anterior. Con un beneficio por acción cercano a 2,00 €, supone repartir alrededor del 88 % del beneficio. Durante el ejercicio, la empresa pagó en dividendos más de lo que generó de caja libre, y por eso la caja neta bajó de 11.495 a 10.958 millones. Puede permitírselo: es caja acumulada de años anteriores.
7. Cuánto pagaba el mercado el día de los resultados
El 11 de marzo de 2026 la acción cerró a 52,74 €, con una capitalización cercana a 163.500 millones. Con esos datos:
- PER (capitalización / beneficio neto): 26,3 veces.
- EV/EBITDA: el valor de empresa es la capitalización menos la caja neta, 152.542 millones; dividido entre el EBITDA, 13,5 veces.
- Rentabilidad por dividendo: 1,75 / 52,74 = 3,3 %.
Son múltiplos altos, propios de una empresa con márgenes elevados, caja y crecimiento sostenido. Que sean caros o baratos depende de lo que crezca en el futuro, y eso no lo dicen las cuentas. Es una foto de aquel día, no una recomendación.
Qué nos enseña este caso
- Un fondo de maniobra negativo no es malo en sí mismo: hay que mirar el negocio.
- La caja neta depende de qué se cuente como deuda. Con NIIF, los alquileres son deuda.
- El crecimiento en euros y el crecimiento «a tipo de cambio constante» pueden ser muy distintos.
- Un ROE alto puede venir del margen (como aquí) o de la deuda. No es lo mismo.
- El dividendo hay que compararlo con la caja libre, no solo con el beneficio.
Ejercicio para practicar
Con los datos de la primera tabla, calcula el margen EBITDA de 2024 y compáralo con el de 2025.
Ver la solución
Margen EBITDA 2024 = 10.728 / 38.632 = 27,8 %. En 2025 es del 28,3 %: mejora 0,5 puntos, porque los gastos de explotación han crecido menos que las ventas.
Fuentes
- Inditex: Resultados consolidados del ejercicio 2025 (11 de marzo de 2026) y sus anexos.
- Cotización y capitalización del 11 de marzo de 2026: Europa Press.
Análisis didáctico elaborado con la información publicada por la compañía. Los ratios son cálculos propios a partir de esas cifras. No es una recomendación de inversión.
Sigue aprendiendo
- Cómo analizar una empresa: el método en 6 pasos
- Análisis vertical y horizontal
- Fondo de maniobra y NOF
- El balance de situación: estructura y ejemplo

El libro de TodoContabilidad
120 ejercicios de contabilidad resueltos
Practica con 120 ejercicios explicados paso a paso y más de 500 asientos resueltos, del primer asiento al cierre del ejercicio. Para FP Grado Superior, carrera y oposiciones.
Clases particulares online
¿Te atascas con algún ejercicio?
Te lo explico en una clase particular por Google Meet: FP, carrera, máster, oposiciones y empresas. Trabajamos con tus ejercicios o tu modelo de examen. 20 € la hora, o bono de 5 clases por 85 €.
Escríbeme y te cuento cómo trabajamos. También explico ejercicios en mi canal de YouTube.