Cuando una empresa presenta resultados, los titulares hablan unas veces del EBITDA, otras del EBIT y otras del beneficio neto. No son tres formas de decir lo mismo: son tres escalones de la cuenta de pérdidas y ganancias, y cada uno responde a una pregunta distinta.
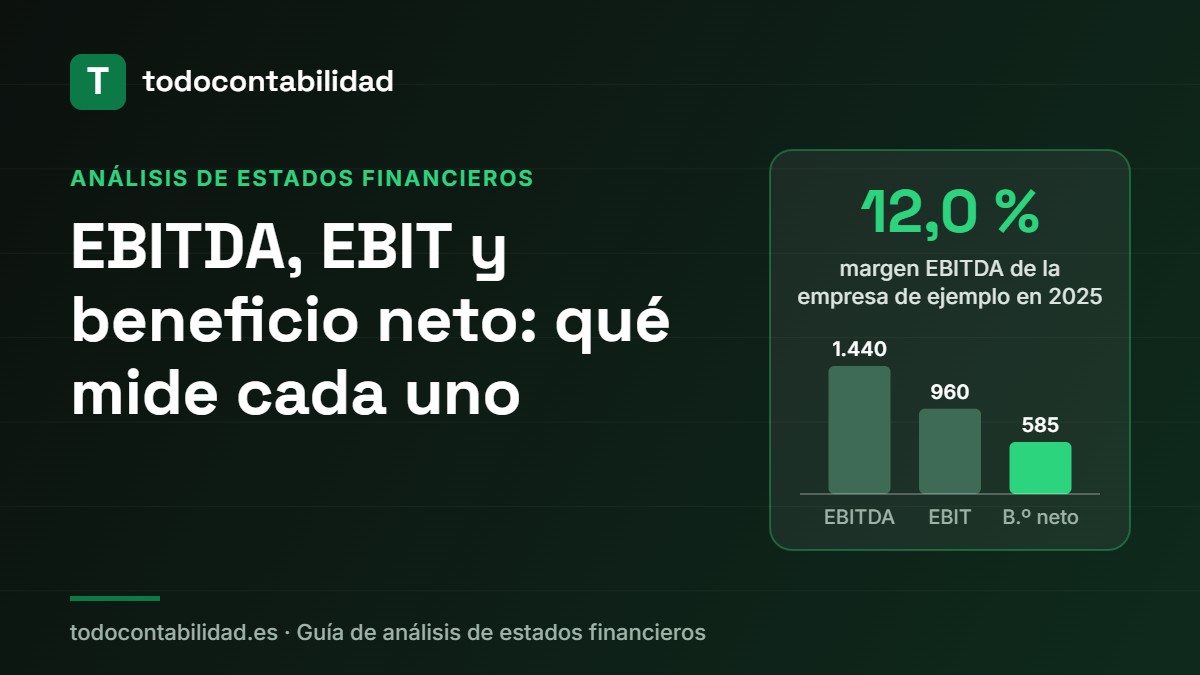
Lo vemos con Conservas Albor, S.A., la empresa de ejemplo de la guía de análisis de estados financieros. Importes en miles de euros.
La cascada de resultados
| 2025 | % ventas | 2024 | % ventas | |
|---|---|---|---|---|
| Ventas | 12.000 | 100,0 % | 10.800 | 100,0 % |
| Coste de las ventas | −7.200 | 60,0 % | −6.588 | 61,0 % |
| Gastos de personal | −2.100 | 17,5 % | −1.950 | 18,1 % |
| Otros gastos de explotación | −1.260 | 10,5 % | −1.150 | 10,6 % |
| EBITDA | 1.440 | 12,0 % | 1.112 | 10,3 % |
| Amortización del inmovilizado | −480 | 4,0 % | −450 | 4,2 % |
| EBIT (resultado de explotación) | 960 | 8,0 % | 662 | 6,1 % |
| Gastos financieros | −180 | 1,5 % | −170 | 1,6 % |
| Resultado antes de impuestos | 780 | 6,5 % | 492 | 4,6 % |
| Impuesto sobre beneficios (25 %) | −195 | 1,6 % | −123 | 1,1 % |
| Beneficio neto | 585 | 4,9 % | 369 | 3,4 % |
Qué significa cada sigla
EBITDA: lo que deja el negocio antes de amortizar
Son las siglas en inglés de «beneficio antes de intereses, impuestos, depreciaciones y amortizaciones». En castellano se llama también resultado bruto de explotación. Es lo que queda de las ventas después de pagar los gastos del día a día (mercancía, personal, alquileres, suministros), pero antes de contar el desgaste de las máquinas, los intereses de la deuda y los impuestos.
En Albor: 12.000 − 7.200 − 2.100 − 1.260 = 1.440, el 12,0 % de las ventas.
EBIT: lo que deja el negocio después de amortizar
Es el «beneficio antes de intereses e impuestos», que en las cuentas españolas coincide en lo esencial con el resultado de explotación. Ya descuenta la amortización, es decir, el desgaste de los activos. Mide lo que gana el negocio con independencia de cómo se financie: sería el mismo si la empresa no tuviera ninguna deuda.
En Albor: 1.440 − 480 = 960, el 8,0 % de las ventas.
Beneficio neto: lo que queda para los socios
Es la última línea: después de pagar también a los bancos (intereses) y a Hacienda (impuesto sobre beneficios). Es el resultado del ejercicio, el saldo de la cuenta (129), y de él salen los dividendos y las reservas.
En Albor: 960 − 180 − 195 = 585, el 4,9 % de las ventas.
Cómo se saca el EBITDA de unas cuentas españolas
La cuenta de pérdidas y ganancias del Plan General de Contabilidad no tiene ninguna línea llamada EBITDA. Hay que calcularlo:
EBITDA = resultado de explotación + amortización del inmovilizado
Si los hay, se suman también los deterioros y las pérdidas por venta de inmovilizado (o se restan los beneficios), porque no forman parte de la actividad corriente.
Como no es una magnitud definida por las normas contables, cada empresa lo calcula con sus matices. Las cotizadas están obligadas a explicar cómo lo obtienen y a conciliarlo con sus cuentas: es lo que se llama una «medida alternativa de rendimiento». Antes de comparar el EBITDA de dos empresas, conviene comprobar que significa lo mismo en las dos.
Por qué gusta tanto el EBITDA… y qué esconde
Tiene ventajas reales: permite comparar el negocio de empresas con distinta deuda, distintos impuestos y distintos criterios de amortización. Por eso se usa tanto en bancos y en valoraciones. Pero tiene trampas:
- Ignora que las máquinas se gastan. La amortización no es una salida de dinero este año, pero las máquinas hay que reponerlas. Albor amortiza 480 e invierte 780 en inmovilizado.
- No es caja. No tiene en cuenta lo que se queda atrapado en clientes y existencias, ni los intereses, ni los impuestos.
- Los alquileres pueden desaparecer. Con las normas internacionales, el alquiler de un local se contabiliza como amortización e intereses, y queda fuera del EBITDA. Lo vimos en el análisis de Inditex.
- El apellido «ajustado». Algunas empresas publican un EBITDA del que quitan gastos «no recurrentes». Si esos gastos aparecen todos los años, no son tan extraordinarios.
Mismo EBITDA, empresas muy distintas
Comparemos Albor con otra empresa, Industrias Beta, que tiene exactamente el mismo EBITDA pero más maquinaria y más deuda:
| Albor | Beta | |
|---|---|---|
| EBITDA | 1.440 | 1.440 |
| Amortización | −480 | −1.000 |
| EBIT | 960 | 440 |
| Gastos financieros | −180 | −350 |
| Resultado antes de impuestos | 780 | 90 |
| Impuesto (25 %) | −195 | −22,5 |
| Beneficio neto | 585 | 67,5 |
Con el mismo EBITDA, Albor gana 585 y Beta, 67,5. Quien solo mire el EBITDA pensará que son iguales. Por eso nunca se analiza un solo escalón: hay que bajar la escalera completa.
Del EBITDA a la caja
Para ver cuánto dinero ha generado de verdad el negocio, al EBITDA hay que restarle lo que no cuenta:
| 2025 | |
|---|---|
| EBITDA | 1.440 |
| − Intereses | −180 |
| − Impuestos | −195 |
| − Aumento de las necesidades operativas de fondos | −235 |
| = Caja generada por la actividad | 830 |
| − Inversiones en inmovilizado | −780 |
| Caja libre | 50 |
De un EBITDA de 1.440 quedan 50 de caja libre. No es que Albor vaya mal: está creciendo e invirtiendo. Pero muestra la distancia que puede haber entre el EBITDA y el dinero. Lo veremos con detalle en la lección sobre el flujo de caja libre.
Los tres márgenes, de un vistazo
| Margen | 2025 | 2024 |
|---|---|---|
| Margen EBITDA | 12,0 % | 10,3 % |
| Margen EBIT | 8,0 % | 6,1 % |
| Margen neto | 4,9 % | 3,4 % |
Los tres mejoran. Como las ventas crecen más deprisa que los gastos, cada euro vendido deja más beneficio que el año anterior.
Ejercicio para practicar
Una empresa tiene ventas de 5.000, aprovisionamientos de 3.000, gastos de personal de 900, otros gastos de explotación de 400, amortizaciones de 250 y gastos financieros de 100. Tributa al 25 %. Calcula el EBITDA, el EBIT y el beneficio neto, y sus márgenes.
Ver la solución
- EBITDA = 5.000 − 3.000 − 900 − 400 = 700 (margen del 14,0 %).
- EBIT = 700 − 250 = 450 (margen del 9,0 %).
- Resultado antes de impuestos = 450 − 100 = 350.
- Impuesto = 25 % de 350 = 87,5.
- Beneficio neto = 350 − 87,5 = 262,5 (margen del 5,25 %).
Sigue aprendiendo
- Análisis vertical y horizontal
- Periodo medio de maduración y ciclo de caja
- Caso real: análisis de Inditex con sus cuentas de 2025
- La amortización del inmovilizado

El libro de TodoContabilidad
120 ejercicios de contabilidad resueltos
Practica con 120 ejercicios explicados paso a paso y más de 500 asientos resueltos, del primer asiento al cierre del ejercicio. Para FP Grado Superior, carrera y oposiciones.
Clases particulares online
¿Te atascas con algún ejercicio?
Te lo explico en una clase particular por Google Meet: FP, carrera, máster, oposiciones y empresas. Trabajamos con tus ejercicios o tu modelo de examen. 20 € la hora, o bono de 5 clases por 85 €.
Escríbeme y te cuento cómo trabajamos. También explico ejercicios en mi canal de YouTube.