Una empresa compra mercancía, la guarda en el almacén, la vende y, al cabo de un tiempo, la cobra. Entre el día en que paga al proveedor y el día en que cobra del cliente hay un hueco que alguien tiene que financiar. El periodo medio de maduración mide ese recorrido en días. Es la otra cara de las necesidades operativas de fondos: allí lo vimos en euros; aquí, en tiempo.
Seguimos con Conservas Albor, S.A., la empresa de ejemplo de la guía de análisis de estados financieros. Importes en miles de euros.
Los datos que necesitamos
| 2025 | 2024 | |
|---|---|---|
| Ventas | 12.000 | 10.800 |
| Coste de las ventas | 7.200 | 6.588 |
| Existencias al cierre | 1.500 | 1.300 |
| Clientes al cierre | 2.000 | 1.700 |
| Proveedores al cierre | 1.400 | 1.200 |
Un dato más, que hará falta para 2024: las existencias a 31 de diciembre de 2023 eran de 1.250.
1. Días de existencias: el tiempo en el almacén
Días de existencias = existencias / coste de las ventas × 365
- 2025: 1.500 / 7.200 × 365 = 76 días
- 2024: 1.300 / 6.588 × 365 = 72 días
Se divide entre el coste de las ventas, no entre las ventas, porque las existencias están valoradas a precio de coste. Si se mezclan, el resultado sale artificialmente bajo.
Otra forma de decir lo mismo es la rotación: 7.200 / 1.500 = 4,8 veces. El almacén se renueva 4,8 veces al año, es decir, cada 76 días.
2. Días de cobro: lo que tardan en pagar los clientes
Días de cobro = clientes / ventas × 365
- 2025: 2.000 / 12.000 × 365 = 61 días
- 2024: 1.700 / 10.800 × 365 = 57 días
Un matiz: el saldo de clientes incluye el IVA y la cifra de ventas no. Para afinar, se pueden comparar las ventas con IVA: con un tipo del 10 %, saldrían 55 días. Lo importante es calcularlo siempre igual para poder comparar un año con otro.
3. Días de pago: lo que tarda la empresa en pagar
Aquí la referencia no son las ventas ni el coste de las ventas, sino las compras, que no aparecen directamente en nuestros datos. Se obtienen así:
Compras = coste de las ventas + existencias finales − existencias iniciales
- 2025: 7.200 + 1.500 − 1.300 = 7.400
- 2024: 6.588 + 1.300 − 1.250 = 6.638
Días de pago = proveedores / compras × 365
- 2025: 1.400 / 7.400 × 365 = 69 días
- 2024: 1.200 / 6.638 × 365 = 66 días
4. El periodo medio de maduración y el ciclo de caja
| 2025 | 2024 | |
|---|---|---|
| Días de existencias | 76 | 72 |
| + Días de cobro | 61 | 57 |
| = Periodo medio de maduración económico | 137 | 129 |
| − Días de pago | 69 | 66 |
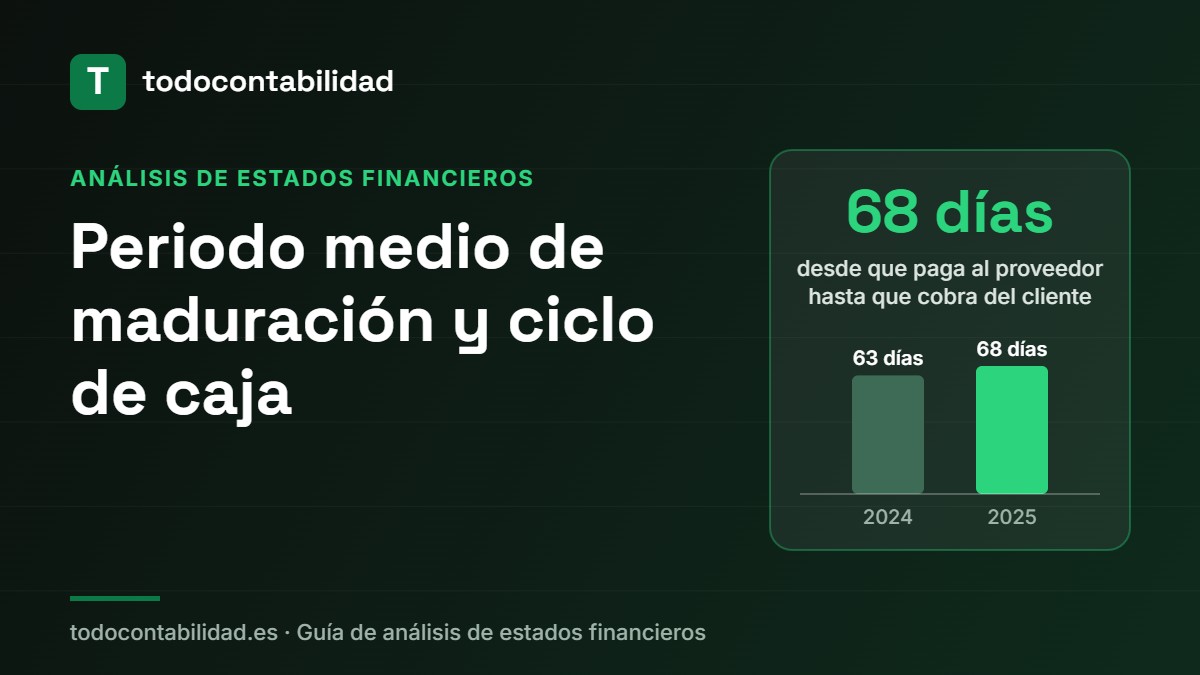
| Ciclo de caja (periodo de maduración financiero) | 68 días | 63 días |
Desde que la mercancía entra en el almacén hasta que se cobra pasan 137 días. Los proveedores financian los primeros 69, porque es lo que la empresa tarda en pagarles. Los 68 días restantes los tiene que financiar Albor con su propio dinero o con el banco. Eso es el ciclo de caja.
5. Cómo leerlo: de días a euros
El ciclo se ha alargado de 63 a 68 días. Las existencias y el cobro empeoran 4 días cada uno, y el pago solo compensa 3. Para saber si eso es mucho o poco hay que pasarlo a dinero:
- Un día de ventas son 12.000 / 365 = 32,9.
- Un día de coste de las ventas son 7.200 / 365 = 19,7.
Si Albor hubiera mantenido los plazos de 2024, tendría 4 × 32,9 + 4 × 19,7 ≈ 210 mil euros menos inmovilizados en clientes y almacén. Recuerda que sus NOF subieron 235 en el año: una parte se debe a que vende más, y la otra, a que el ciclo es más lento.
Por la misma regla, cobrar 10 días antes liberaría unos 329 mil euros de tesorería sin pedir nada al banco. Por eso se dice que la mejor financiación es gestionar bien los plazos.
6. No hay un ciclo «bueno» para todos
- Un supermercado o una cadena de moda cobran al contado, tienen la mercancía pocos días y pagan a plazo: su ciclo de caja puede ser negativo. Lo vimos en el análisis de Inditex.
- Una fábrica que vende a otras empresas a 60 o 90 días tiene ciclos largos y necesita mucha más financiación.
- Una bodega o una constructora pueden tener el producto años en el balance antes de venderlo.
Por eso el ciclo se compara con dos cosas: con el de la propia empresa en años anteriores y con el de empresas de su mismo sector.
Además, los plazos de pago no son del todo libres: en España, la ley de morosidad fija con carácter general un máximo de 60 días para pagar a los proveedores, y las sociedades informan en la memoria de su periodo medio de pago.
7. En una empresa industrial hay más etapas
Albor es, para simplificar, una empresa con un solo almacén. Cuando hay fabricación, los días de existencias se dividen en tres tramos:
| Etapa | Cálculo (× 365) |
|---|---|
| Almacenamiento de materias primas | Existencias de materias primas / consumo de materias primas |
| Fabricación | Productos en curso / coste de la producción |
| Almacenamiento de productos terminados | Productos terminados / coste de las ventas |
| Cobro a clientes | Clientes / ventas |
| − Pago a proveedores | Proveedores / compras |
La suma de las cuatro primeras es el periodo medio de maduración económico; al restar el pago, se obtiene el financiero.
Errores habituales
- Dividir las existencias entre las ventas. Siempre entre el coste de las ventas.
- Dividir los proveedores entre las ventas. Siempre entre las compras.
- Usar el saldo de cierre en negocios estacionales. Una juguetería tiene el almacén vacío el 31 de diciembre. Si hay datos, es mejor el saldo medio del año.
- Olvidar el IVA al comparar empresas con tipos distintos.
- Comparar sectores diferentes como si el ciclo ideal fuera el mismo.
Ejercicio para practicar
Una distribuidora vende 3.650 al año, con un coste de las ventas de 2.920. Al cierre tiene existencias por 400, clientes por 500 y proveedores por 480. Las existencias no han variado en el año. Calcula su ciclo de caja.
Ver la solución
Como las existencias no varían, las compras coinciden con el coste de las ventas: 2.920.
- Días de existencias: 400 / 2.920 × 365 = 50 días.
- Días de cobro: 500 / 3.650 × 365 = 50 días.
- Días de pago: 480 / 2.920 × 365 = 60 días.
Ciclo de caja = 50 + 50 − 60 = 40 días.
Sigue aprendiendo
- Fondo de maniobra y NOF
- Caso real: análisis de Inditex con sus cuentas de 2025
- Análisis vertical y horizontal
- Cómo analizar una empresa: el método en 6 pasos

El libro de TodoContabilidad
120 ejercicios de contabilidad resueltos
Practica con 120 ejercicios explicados paso a paso y más de 500 asientos resueltos, del primer asiento al cierre del ejercicio. Para FP Grado Superior, carrera y oposiciones.
Clases particulares online
¿Te atascas con algún ejercicio?
Te lo explico en una clase particular por Google Meet: FP, carrera, máster, oposiciones y empresas. Trabajamos con tus ejercicios o tu modelo de examen. 20 € la hora, o bono de 5 clases por 85 €.
Escríbeme y te cuento cómo trabajamos. También explico ejercicios en mi canal de YouTube.