ACS cerró los nueve primeros meses de 2026 con un beneficio neto atribuible de 789 millones de euros, un 20,5% más que un año antes, y con una cartera de obra que supera ya los 110.000 millones. Detrás de esas cifras hay tres ideas contables muy útiles: qué es (y qué no es) la cartera, por qué una constructora gana poco por cada euro que factura y cómo se interpreta una deuda neta tan baja.
Qué ha pasado
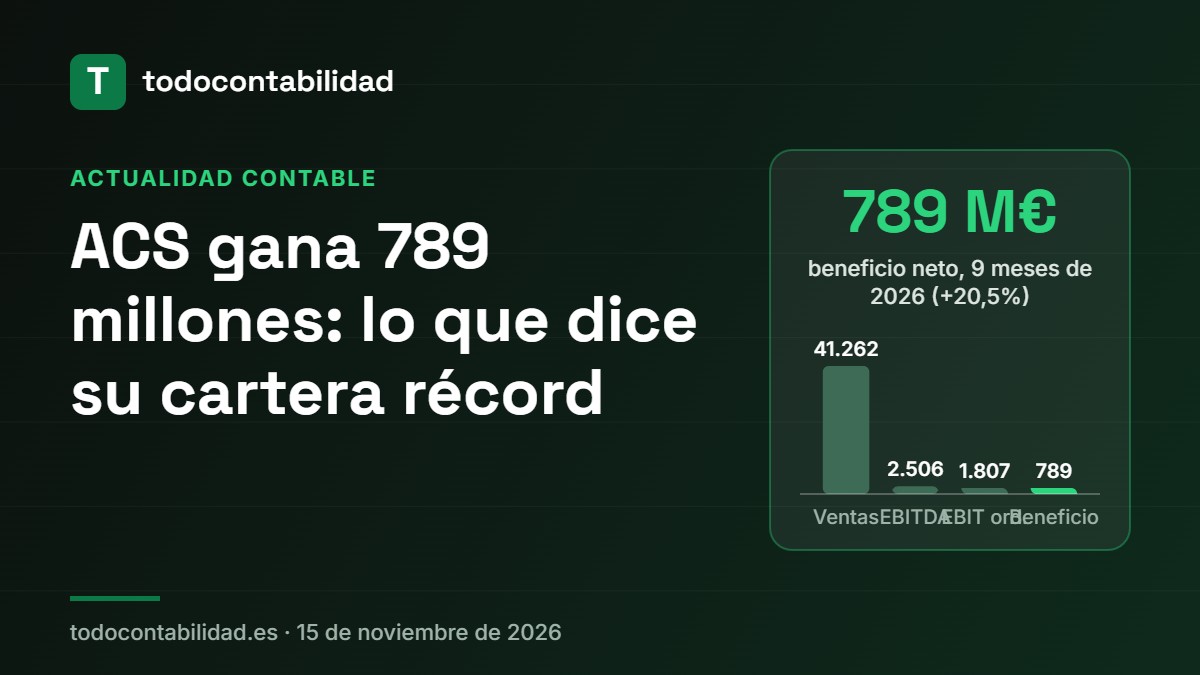
El grupo que preside Florentino Pérez presentó sus resultados el 12 de noviembre. Según las cifras publicadas por la compañía y recogidas por la prensa económica, las ventas llegaron a 41.262 millones (un 14% más a tipo de cambio constante), el EBITDA a 2.506 millones (+13%) y el resultado de explotación ordinario a 1.807 millones (+20,7%). El beneficio por acción fue de 3,02 euros.
El beneficio ordinario creció un 35%, más que el neto, porque en 2025 la empresa había contabilizado un resultado extraordinario que este año no se repite. La filial estadounidense Turner, muy volcada en la construcción de centros de datos, fue el motor: su beneficio antes de impuestos subió un 43%, hasta 891 millones. La cartera alcanzó un récord de 110.994 millones (+24%) y la deuda neta bajó a 908 millones a final de septiembre, 1.319 millones menos que un año antes.
La lectura contable
La cartera no está en el balance
La cartera (en inglés, backlog) es el importe de los contratos firmados que todavía no se han ejecutado. Es un dato de gestión muy vigilado, pero no aparece en el balance ni en la cuenta de resultados: un contrato firmado no genera, por sí solo, ni un activo ni un ingreso. El ingreso se va reconociendo a medida que se construye, según el grado de avance de la obra. Es una aplicación directa del principio de devengo: los ingresos se imputan al periodo en que se realiza el trabajo, no cuando se firma el contrato ni cuando se cobra (lo explicamos en periodificación contable).
Por eso una cartera que crece más deprisa que las ventas (+24% frente a +14%) anticipa ingresos futuros, pero no garantiza beneficios: el margen final de cada obra depende de que los costes se mantengan dentro de lo presupuestado.
Cobrar antes de construir
En construcción es habitual que el cliente adelante dinero al inicio de la obra. Ese cobro no es todavía un ingreso, sino una deuda con el cliente: la empresa le debe la obra. Un ejemplo ilustrativo, con cifras redondeadas y sin IVA, de una obra en la que el cliente anticipa 100 y luego se certifican 300 de obra ejecutada:
| Debe | Cuenta | Haber |
|---|---|---|
| 100,00 | (572) Bancos e instituciones de crédito c/c vista, euros | |
| a (438) Anticipos de clientes | 100,00 | |
| 100,00 | Total | 100,00 |
| Debe | Cuenta | Haber |
|---|---|---|
| 100,00 | (438) Anticipos de clientes | |
| 200,00 | (430) Clientes | |
| a (705) Prestaciones de servicios | 300,00 | |
| 300,00 | Total | 300,00 |
Mientras el anticipo no se aplica, la caja de la empresa está «inflada» por dinero que pertenece, en cierto modo, a la obra pendiente. Esto ayuda a entender por qué las constructoras suelen trabajar con un fondo de maniobra ajustado o incluso negativo, y por qué su deuda neta puede bajar mucho cuando crece la contratación (lo vemos en fondo de maniobra y necesidades operativas de fondos).
Muchas ventas, poco margen
De cada 100 euros que factura ACS, unos 6 se convierten en EBITDA y menos de 2 llegan al beneficio neto. Es lo normal en un negocio en el que la mayor parte del ingreso se va en subcontratas, materiales y personal. Por eso en estas empresas pequeñas variaciones en los costes de una obra grande mueven mucho el resultado.
| Concepto | Millones de € | % sobre ventas |
|---|---|---|
| Ventas | 41.262 | 100,0% |
| EBITDA | 2.506 | 6,1% |
| Resultado de explotación ordinario | 1.807 | 4,4% |
| Beneficio neto atribuible | 789 | 1,9% |
Cómo lo leería un analista
- Margen EBITDA: 2.506 / 41.262 = 6,1%. Margen neto: 789 / 41.262 = 1,9%. Lo relevante es su evolución: el resultado de explotación ordinario crece más deprisa que las ventas (20,7% frente a 14%), señal de que el margen mejora.
- Deuda neta / EBITDA: si se anualiza el EBITDA de nueve meses (2.506 × 4 / 3 ≈ 3.341 millones), la deuda neta de 908 millones equivale a unas 0,27 veces el EBITDA, un nivel muy bajo. Es una aproximación: lo correcto es usar el EBITDA de los últimos doce meses y tener en cuenta que parte de la caja procede de anticipos de clientes.
- Años de cartera: con unas ventas anualizadas de unos 55.000 millones (41.262 × 4 / 3), la cartera cubre alrededor de 2 años de actividad. La relación entre pedidos nuevos y ventas (book-to-bill) fue de 1,4 en los últimos doce meses: entra más obra de la que se ejecuta.
- Caja: en los últimos doce meses el flujo de caja operativo neto fue de 2.385 millones, frente a 2.705 millones de inversiones y 890 millones de remuneración al accionista. Conviene mirar siempre el estado de flujos de efectivo además del beneficio.
Para entenderlo a fondo
Si quieres analizar unas cuentas como estas paso a paso, empieza por cómo analizar una empresa a partir de sus cuentas anuales; después repasa el fondo de maniobra, el principio de devengo en periodificación contable y cómo se construye el flujo de efectivo.
Este artículo tiene una finalidad didáctica y no es una recomendación de inversión.
Fuentes
- El Plural: ACS dispara su beneficio hasta los 789 millones (12/11/2026)
- El Cronista: ACS obtiene un beneficio neto de 789 millones en los primeros nueve meses (12/11/2026)
Análisis didáctico elaborado a partir de la información publicada en las fuentes citadas. No es una recomendación de inversión.
Sigue aprendiendo
- Cómo analizar una empresa a partir de sus cuentas anuales
- Fondo de maniobra y NOF
- Periodificación contable: el principio de devengo
- Qué es el flujo de efectivo

El libro de TodoContabilidad
120 ejercicios de contabilidad resueltos
Practica con 120 ejercicios explicados paso a paso y más de 500 asientos resueltos, del primer asiento al cierre del ejercicio. Para FP Grado Superior, carrera y oposiciones.
Clases particulares online
¿Te atascas con algún ejercicio?
Te lo explico en una clase particular por Google Meet: FP, carrera, máster, oposiciones y empresas. Trabajamos con tus ejercicios o tu modelo de examen. 20 € la hora, o bono de 5 clases por 85 €.
Escríbeme y te cuento cómo trabajamos. También explico ejercicios en mi canal de YouTube.