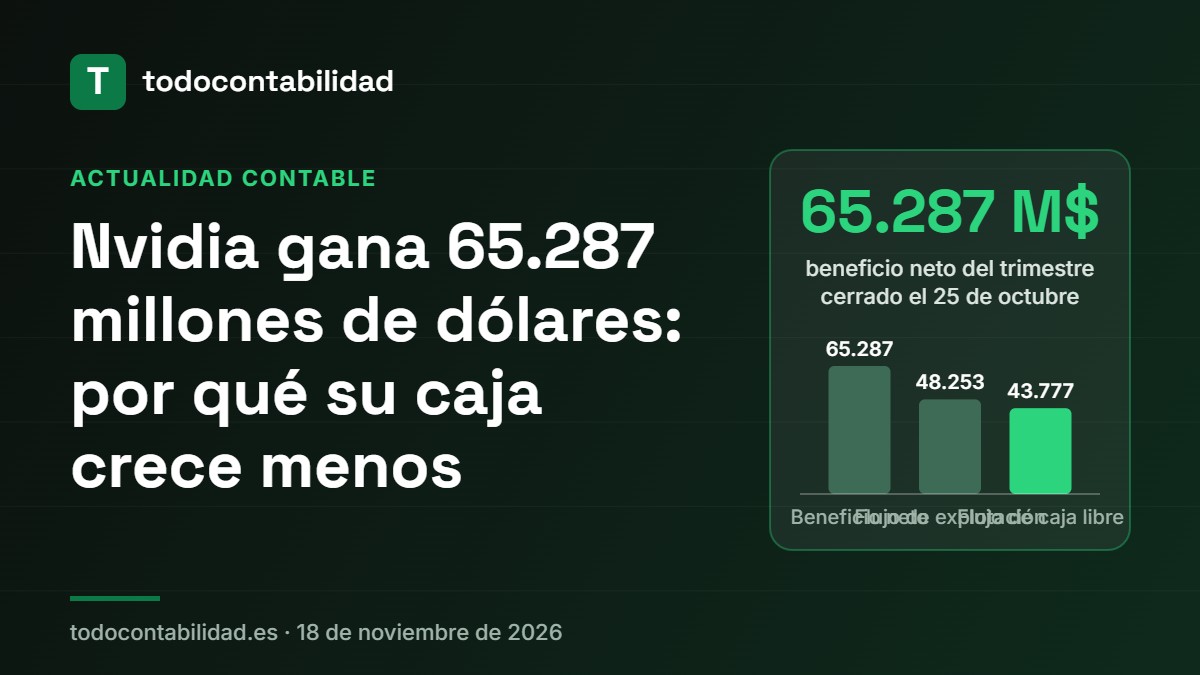
Nvidia ha vuelto a duplicar su beneficio: 65.287 millones de dólares en un solo trimestre. Pero si miramos su estado de flujos de efectivo, la caja generada por la actividad se queda en 48.253 millones. ¿Dónde están los 17.000 millones de diferencia? La respuesta está en dos partidas muy conocidas para cualquier estudiante de contabilidad: clientes y existencias.
Qué ha pasado
El 17 de noviembre de 2026, Nvidia presentó las cuentas de su tercer trimestre del ejercicio fiscal 2027, cerrado el 25 de octubre. Según su nota de resultados, los ingresos alcanzaron 115.844 millones de dólares, un 103% más que un año antes (57.006 millones), y el negocio de centros de datos aportó 107.600 millones. El beneficio de explotación fue de 77.520 millones y el beneficio neto, de 65.287 millones, frente a 31.910 millones del mismo trimestre del año anterior.
La empresa devolvió 28.100 millones a sus accionistas en el trimestre: 22.122 millones en recompra de acciones y 6.026 millones en dividendos. Para el cuarto trimestre, que tendrá una semana más, prevé unos ingresos de 130.000 millones, con un margen de un 3% arriba o abajo, sin contar ventas de centros de datos a China.
| Concepto (millones de $) | 3T ejercicio 2027 | 3T ejercicio 2026 |
|---|---|---|
| Ingresos | 115.844 | 57.006 |
| Coste de las ventas | −29.168 | −15.157 |
| Gastos de explotación (I+D y generales) | −9.156 | −5.839 |
| Beneficio de explotación | 77.520 | 36.010* |
| Otros ingresos financieros netos | 1.497 | 1.926 |
| Impuesto sobre beneficios | −13.730 | −6.026 |
| Beneficio neto | 65.287 | 31.910 |
La lectura contable: beneficio no es caja
La cuenta de resultados sigue el principio de devengo: una venta se registra cuando se entrega el producto, aunque el cliente pague semanas después. Por eso el beneficio y la caja casi nunca coinciden. En el estado de flujos de efectivo, el método indirecto parte del resultado y lo ajusta por todo lo que no ha supuesto entrada o salida de dinero. Lo explicamos paso a paso en qué es el estado de flujos de efectivo.
En este trimestre, dos ajustes pesan mucho:
- Clientes: el saldo pendiente de cobro aumentó en 18.052 millones. Son ventas que ya están en la cuenta de resultados, pero cuyo dinero todavía no ha llegado. A 25 de octubre, Nvidia tenía 81.033 millones por cobrar, más del doble que en enero (38.500 millones).
- Existencias: el inventario creció 8.148 millones en el trimestre, hasta 39.724 millones. Comprar o fabricar producto que aún no se ha vendido consume caja pero no es gasto: se queda en el activo del balance hasta que se vende.
Así se vería, de forma muy simplificada, la parte de las ventas del trimestre que quedó pendiente de cobro. Es un asiento ilustrativo, con cifras redondeadas y en millones, usando las cuentas del Plan General Contable:
| Debe | Cuenta | Haber |
|---|---|---|
| 18.000,00 | (430) Clientes | |
| a (700) Ventas de mercaderías | 18.000,00 | |
| 18.000,00 | Total | 18.000,00 |
El ingreso de 18.000 millones sube el beneficio, pero la cuenta 572 (bancos) no se mueve hasta el cobro. Mientras tanto, ese dinero está «atrapado» en el fondo de maniobra de la empresa.
Un detalle curioso: el beneficio ajustado es menor
Lo habitual es que el beneficio «ajustado» (non-GAAP) sea mayor que el oficial, como vimos con Cisco. En Nvidia ocurre lo contrario: 64.870 millones ajustados frente a 65.287 oficiales. La razón es que el ajuste quita 1.767 millones de ganancias por la revalorización de sus participaciones en otras empresas, un resultado financiero que no procede de vender chips. Además, desde este ejercicio Nvidia ya no excluye de su cifra ajustada el gasto por retribuciones en acciones (2.088 millones en el trimestre).
Cómo lo leería un analista
Dos cálculos sencillos con los datos publicados:
- Conversión del beneficio en caja: flujo de explotación ÷ beneficio neto = 48.253 ÷ 65.287 = 74%. De cada dólar de beneficio, unos 74 céntimos llegaron a la caja en el trimestre. En los nueve primeros meses, la proporción es parecida: 122.675 ÷ 183.297 = 67%.
- Plazo medio de cobro aproximado: clientes ÷ ventas del trimestre × 91 días = 81.033 ÷ 115.844 × 91 = unos 64 días. Es una estimación gruesa (usa el saldo final, no el medio), pero ayuda a ver cuánto tarda en cobrar.
No es necesariamente una mala señal: una empresa que crece a este ritmo necesita financiar más clientes y más stock, y su ciclo de caja se alarga en términos absolutos. Lo que vigila un analista es que la distancia entre beneficio y caja no siga ampliándose trimestre tras trimestre. Aun así, el margen de Nvidia es excepcional: beneficio de explotación ÷ ingresos = 77.520 ÷ 115.844 = 67%, y beneficio neto ÷ ingresos = 56%. Si quieres repasar qué mide cada escalón del resultado, mira EBITDA, EBIT y beneficio neto.
Por último, el flujo de caja libre (43.777 millones, según la empresa) cubrió de sobra los 28.148 millones pagados en recompras y dividendos, y la tesorería subió hasta 29.089 millones.
Para entenderlo a fondo
Este caso es un buen ejercicio para unir la cuenta de resultados con el balance y el estado de flujos. Te recomendamos seguir este orden: primero los escalones del resultado, después el estado de flujos de efectivo y, por último, el fondo de maniobra y las necesidades operativas de fondos. Este artículo es divulgativo y no es una recomendación de inversión.
Fuentes
- NVIDIA: resultados del tercer trimestre del ejercicio fiscal 2027 (17 nov 2026)
- SEC: formulario 8-K de NVIDIA (anexo 99.1, estados financieros resumidos) (17 nov 2026)
- Europa Press (vía Press Digital): Nvidia supera expectativas en su tercer trimestre (17 nov 2026)
Análisis didáctico elaborado a partir de la información publicada en las fuentes citadas. No es una recomendación de inversión.
Sigue aprendiendo
- EBITDA, EBIT y beneficio neto: diferencias
- Qué es el estado de flujos de efectivo
- Periodo medio de maduración y ciclo de caja
- Fondo de maniobra y necesidades operativas de fondos

El libro de TodoContabilidad
120 ejercicios de contabilidad resueltos
Practica con 120 ejercicios explicados paso a paso y más de 500 asientos resueltos, del primer asiento al cierre del ejercicio. Para FP Grado Superior, carrera y oposiciones.
Clases particulares online
¿Te atascas con algún ejercicio?
Te lo explico en una clase particular por Google Meet: FP, carrera, máster, oposiciones y empresas. Trabajamos con tus ejercicios o tu modelo de examen. 20 € la hora, o bono de 5 clases por 85 €.
Escríbeme y te cuento cómo trabajamos. También explico ejercicios en mi canal de YouTube.