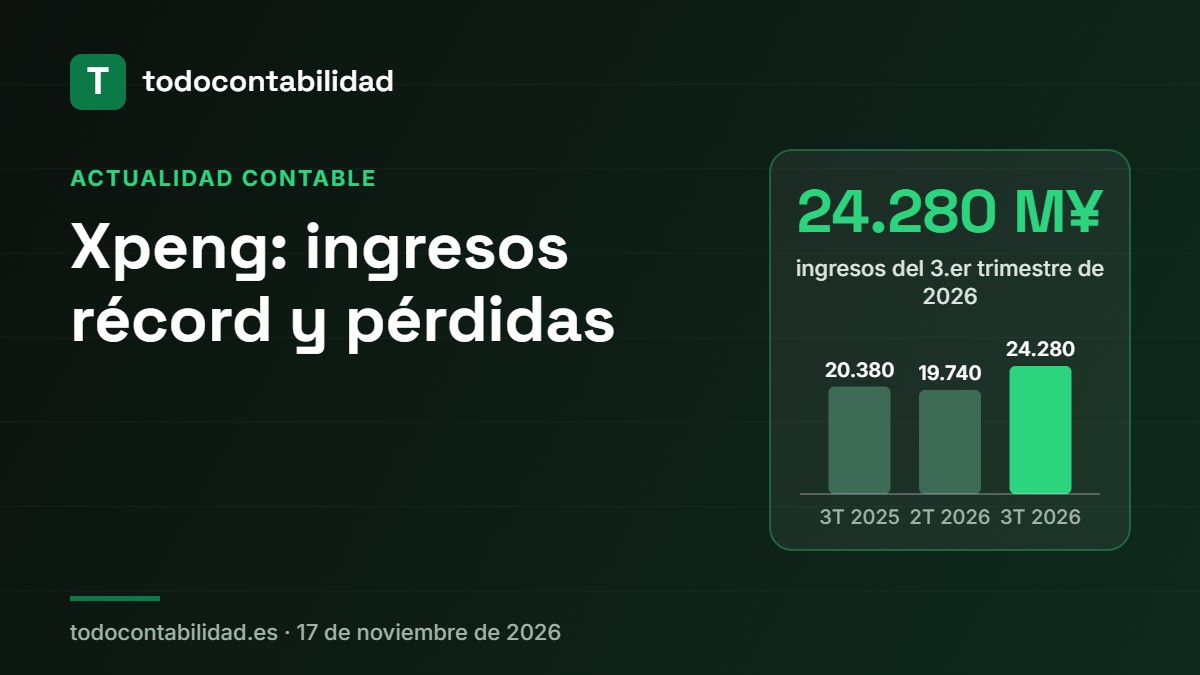
El fabricante chino de coches eléctricos Xpeng ha cerrado el mejor trimestre de su historia en ventas, pero sigue en pérdidas: ingresó 24.280 millones de yuanes entre julio y septiembre y perdió 870 millones. Es un buen caso para ver por qué vender más no basta y qué papel juegan el margen bruto y la forma de contabilizar la investigación.
Qué ha pasado
Xpeng publicó el 16 de noviembre de 2026 sus resultados del tercer trimestre (sin auditar, según los principios contables de EE. UU., US GAAP). Entregó 118.390 vehículos, un 2,1% más que un año antes, y sus ingresos crecieron un 19,1% interanual y un 23% frente al trimestre anterior. Aun así, la pérdida neta fue de 870 millones de yuanes, más del doble que los 380 millones del mismo trimestre de 2025, aunque menor que los 1.340 millones del segundo trimestre. Para el cuarto trimestre la empresa espera entre 169.000 y 174.000 entregas e ingresos de 30.400 a 31.800 millones de yuanes.
| Cifras en millones de yuanes | 3T 2025 | 2T 2026 | 3T 2026 |
|---|---|---|---|
| Ingresos totales | 20.380 | 19.740 | 24.280 |
| · Venta de vehículos | 18.050 | 17.050 | 21.630 |
| · Servicios y otros | 2.330 | 2.700 | 2.650 |
| Margen bruto | 20,1% | 20,7% | 18,9% |
| Margen de los vehículos | 13,1% | 12,1% | 13,1% |
| Gastos de I+D | 2.430 | 2.910 | 2.850 |
| Gastos comerciales y de administración | 2.490 | 2.500 | 2.780 |
| Resultado neto | −380 | −1.340 | −870 |
Fuente: informe de resultados de Xpeng (formulario 6-K remitido a la SEC). Cifras redondeadas.
La lectura contable: dónde se queda el dinero
La cuenta de resultados se lee de arriba abajo. Primero, los ingresos. Después, el coste de lo vendido (fabricar los coches, baterías, garantías). La diferencia es el margen bruto: con un 18,9% sobre 24.280 millones, el beneficio bruto ronda los 4.590 millones de yuanes. A continuación se restan los gastos de explotación: 2.850 millones de I+D y 2.780 millones comerciales y de administración, 5.630 millones en total. Como el beneficio bruto no llega a cubrirlos, el resultado de explotación es negativo (unos 750 millones de pérdida, tras otros ingresos de explotación).
Hay un detalle interesante en la mezcla de ingresos. Si los coches dejan un margen del 13,1%, su beneficio bruto es de unos 2.830 millones. El resto, unos 1.760 millones, sale de «servicios y otros», que solo facturan 2.650 millones: un margen cercano al 66% (cálculo propio a partir de las cifras publicadas). Por eso el margen bruto total bajó aunque el de los vehículos se mantuvo: en este trimestre los servicios pesaron menos en las ventas (un 10,9% frente al 11,4% de un año antes). Es lo que se ve en un análisis vertical, que expresa cada partida como porcentaje de las ventas.
La I+D: gasto o activo, según la norma
Con US GAAP, la investigación y el desarrollo se llevan a gastos en cuanto se incurren, salvo excepciones como cierto software. En España, el Plan General Contable permite activar los gastos de desarrollo (y también los de investigación) cuando hay proyectos individualizados, con coste claro y motivos fundados de éxito técnico y rentabilidad; las NIIF (NIC 38) permiten activar el desarrollo con requisitos parecidos. Activar significa llevarlos al balance como inmovilizado intangible y amortizarlos en años posteriores, en lugar de restarlos de golpe.
Un ejemplo ilustrativo (cifras redondeadas, en millones; suponemos que una empresa española gasta 2.850 en I+D y que 1.000 corresponden a proyectos de desarrollo que cumplen las condiciones; no es lo que hace Xpeng):
| Debe | Cuenta | Haber |
|---|---|---|
| 2.850,00 | (620) Gastos en investigación y desarrollo del ejercicio | |
| a (572) Bancos e instituciones de crédito c/c vista, euros | 2.850,00 | |
| 2.850,00 | Total | 2.850,00 |
| Debe | Cuenta | Haber |
|---|---|---|
| 1.000,00 | (201) Desarrollo | |
| a (730) Trabajos realizados para el inmovilizado intangible | 1.000,00 | |
| 1.000,00 | Total | 1.000,00 |
El efecto es que el resultado del periodo mejora en 1.000 millones (la cuenta 730 es un ingreso que compensa parte del gasto), el activo crece en la misma cantidad y ese importe pasará a resultados poco a poco mediante la amortización. Por eso, al comparar empresas que aplican normas distintas, conviene mirar cuánto gastan de verdad en I+D y no solo el resultado.
Cómo lo leería un analista
- Margen bruto frente a gastos de estructura. Los gastos de explotación equivalen al 23,2% de las ventas (5.630 / 24.280), por encima del 18,9% de margen bruto. Mientras eso no se invierta, crecer no lleva al beneficio.
- Intensidad de I+D. 2.850 / 24.280 = 11,7% de las ventas, frente al 11,9% de hace un año (2.430 / 20.380). Si las ventas crecen más que la I+D, este gasto se diluye y el resultado mejora: es el apalancamiento operativo.
- Ingreso medio por coche. 21.630 millones / 118.390 coches ≈ 183.000 yuanes, frente a unos 156.000 un año antes. Vende casi las mismas unidades, pero coches más caros.
- Liquidez. Su posición de caja (efectivo, depósitos e inversiones a corto plazo) subió a 45.410 millones de yuanes desde los 40.480 de junio. El comunicado no incluye el estado de flujos de efectivo, así que no se puede saber qué parte procede de las operaciones y qué parte de financiación.
Recuerda que Xpeng no publica un beneficio «ajustado» positivo: su pérdida neta no GAAP fue de 890 millones de yuanes, muy similar a la contable. Sobre la diferencia entre ambas medidas puedes ver el caso de Cisco y su beneficio ajustado.
Para entenderlo a fondo
Si quieres practicar esta lectura con cualquier empresa, empieza por cómo analizar una empresa con sus cuentas anuales y sigue con el análisis vertical y horizontal, que es justo lo que hemos hecho con la tabla. Para la parte de caja, repasa qué es el flujo de efectivo.
Este artículo tiene fines didácticos y no es una recomendación de inversión.
Fuentes
- XPENG: resultados del tercer trimestre de 2026 (formulario 6-K, SEC) (16-11-2026)
- XPENG: nota de prensa de resultados (GlobeNewswire) (16-11-2026)
Análisis didáctico elaborado a partir de la información publicada en las fuentes citadas. No es una recomendación de inversión.
Sigue aprendiendo
- Cómo analizar una empresa con sus cuentas anuales
- Análisis vertical y horizontal
- Cisco: beneficio GAAP frente a ajustado
- El Plan General Contable

El libro de TodoContabilidad
120 ejercicios de contabilidad resueltos
Practica con 120 ejercicios explicados paso a paso y más de 500 asientos resueltos, del primer asiento al cierre del ejercicio. Para FP Grado Superior, carrera y oposiciones.
Clases particulares online
¿Te atascas con algún ejercicio?
Te lo explico en una clase particular por Google Meet: FP, carrera, máster, oposiciones y empresas. Trabajamos con tus ejercicios o tu modelo de examen. 20 € la hora, o bono de 5 clases por 85 €.
Escríbeme y te cuento cómo trabajamos. También explico ejercicios en mi canal de YouTube.