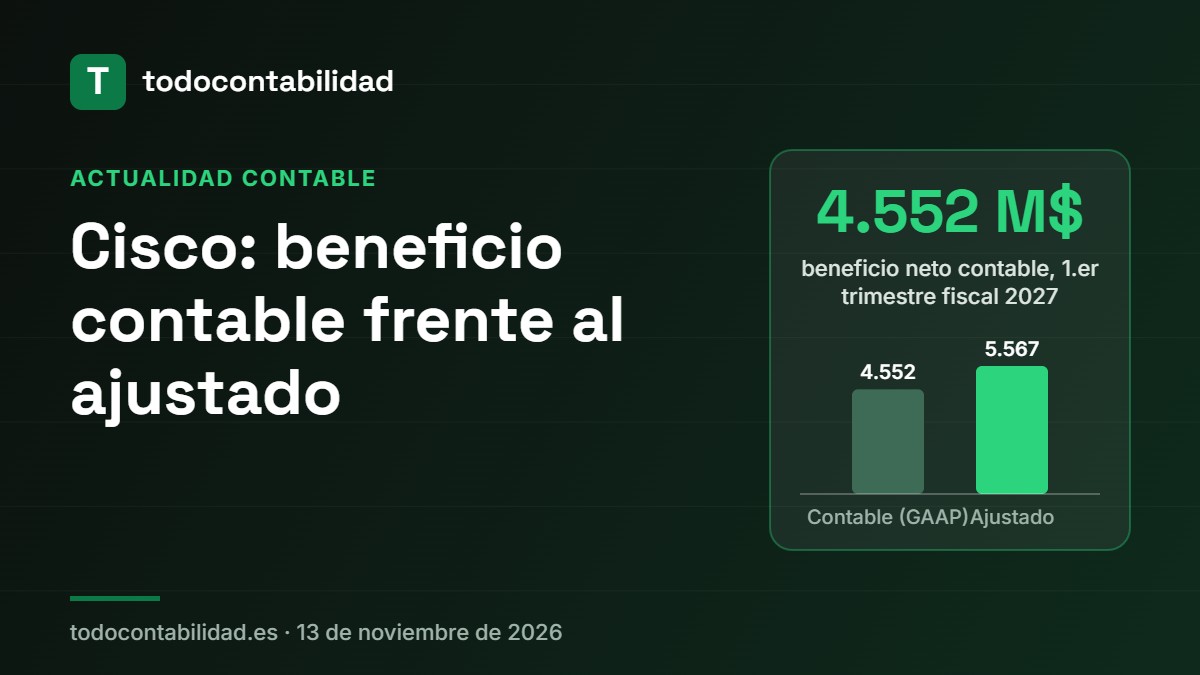
Cisco, el gran fabricante estadounidense de equipos de redes, presentó el 12 de noviembre de 2026 las cuentas de su primer trimestre fiscal 2027 (cerrado el 24 de octubre). Vendió 18.517 millones de dólares, un 24% más que un año antes, y obtuvo un beneficio neto contable de 4.552 millones, un 59% más. Pero la cifra que destacó la propia empresa fue otra: un beneficio «ajustado» de 5.567 millones. ¿Por qué hay dos beneficios y cuál hay que mirar?
Qué ha pasado
Según la nota de resultados de Cisco, los ingresos de productos crecieron un 32%, impulsados por la demanda de equipos para centros de datos de inteligencia artificial, y la compañía elevó su previsión de ventas para todo el ejercicio a una horquilla de 74.800 a 75.800 millones de dólares. En el trimestre devolvió 3.700 millones a sus accionistas: unos 1.700 millones en dividendos y unos 2.000 millones en recompra de acciones (unos 18 millones de títulos a un precio medio de 112,38 dólares).
La lectura contable: beneficio GAAP frente a beneficio ajustado
Las empresas de EE. UU. elaboran sus cuentas con los US GAAP, igual que en España se aplica el Plan General Contable o las NIIF en los grupos cotizados. El beneficio GAAP es el que sale de aplicar la norma: es el que figura en la cuenta de resultados auditada. El beneficio «non-GAAP» (ajustado) lo calcula la propia empresa quitando gastos e ingresos que considera no recurrentes o que no suponen salida de caja. No está regulado por ninguna norma contable, por eso la empresa está obligada a publicar la conciliación entre ambos.
Esta es la conciliación del trimestre, resumida a partir de la nota de Cisco (millones de dólares):
| Concepto | Millones $ |
|---|---|
| Beneficio neto contable (GAAP) | 4.552 |
| + Retribuciones pagadas en acciones | 909 |
| + Amortización de intangibles de empresas compradas | 413 |
| + Costes de adquisiciones y desinversiones | 59 |
| + Deterioros y reestructuraciones | 28 |
| − Ganancias en inversiones | −73 |
| − Efecto fiscal de los ajustes | −321 |
| = Beneficio ajustado (non-GAAP) | 5.567 |
Las dos partidas grandes tienen explicación contable clara:
- Retribuciones en acciones (909 millones). Cuando una empresa paga a sus empleados con acciones, el valor de esas acciones es un gasto de personal, aunque no salga dinero del banco. La contrapartida va al patrimonio neto. Excluirlo «embellece» el beneficio, pero el coste es real: diluye a los accionistas o obliga a recomprar acciones para compensarlo.
- Amortización de intangibles adquiridos (413 millones). Cuando Cisco compra otra empresa, reparte el precio entre los activos que obtiene, incluidos intangibles como tecnología o cartera de clientes, y el resto queda como fondo de comercio. Esos intangibles se amortizan y generan gasto cada año. La empresa lo saca del ajustado porque procede de compras pasadas, no de la actividad diaria.
Así quedaría, en versión muy simplificada y con normativa española, el registro de las retribuciones en acciones y de la recompra de acciones del trimestre:
| Debe | Cuenta | Haber |
|---|---|---|
| 909,00 | (640) Sueldos y salarios | |
| a (111) Otros instrumentos de patrimonio neto | 909,00 | |
| 909,00 | Total | 909,00 |
| Debe | Cuenta | Haber |
|---|---|---|
| 2.000,00 | (109) Acciones o participaciones propias para reducción de capital | |
| a (572) Bancos e instituciones de crédito c/c vista, euros | 2.000,00 | |
| 2.000,00 | Total | 2.000,00 |
La recompra no pasa por la cuenta de resultados: las acciones propias restan del patrimonio neto. Puedes ver cómo se reflejan estos movimientos en el estado de cambios en el patrimonio neto. Lo mismo ocurre con el dividendo, que es un reparto del resultado y no un gasto.
Cómo lo leería un analista
1. Distancia entre beneficio ajustado y contable
5.567 / 4.552 = 1,22. El beneficio ajustado es un 22% mayor que el contable. No es una señal de alarma por sí sola, pero conviene saber que casi la mitad de los ajustes (909 millones) es un gasto de personal que se repite todos los trimestres.
2. Conversión del beneficio en caja
El flujo de efectivo de las actividades de explotación fue de 4.357 millones. 4.357 / 4.552 = 0,96: casi cada dólar de beneficio contable se convirtió en caja, un buen indicador de la calidad del beneficio (lo explicamos en qué es el flujo de efectivo). Además, lo devuelto a los accionistas (3.700 millones) equivale al 85% de ese flujo de explotación (3.700 / 4.357).
3. Margen bruto
El margen bruto contable bajó del 65,5% al 63,7%. Vender más equipos para IA hace crecer los ingresos, pero con un margen algo menor que el de otros negocios de la compañía.
Para entenderlo a fondo
Antes de fijarte en el beneficio que destaca una empresa en su titular, busca siempre la cifra contable y la conciliación. Te lo contamos paso a paso en cómo analizar una empresa a partir de sus cuentas anuales y, para las cuentas de patrimonio, en el ejemplo de balance de situación. También puedes repasar el caso de Siemens Energy, que combinó dividendo y recompra de acciones.
Fuentes
- Cisco: «Cisco Reports First Quarter Earnings» (nota de resultados) (12 nov 2026)
- CNBC: Cisco beats on earnings (12 nov 2026)
Análisis didáctico elaborado a partir de la información publicada en las fuentes citadas. No es una recomendación de inversión.
Sigue aprendiendo
- Cómo analizar una empresa con sus cuentas anuales
- Qué es el flujo de efectivo
- El estado de cambios en el patrimonio neto
- La distribución del resultado

El libro de TodoContabilidad
120 ejercicios de contabilidad resueltos
Practica con 120 ejercicios explicados paso a paso y más de 500 asientos resueltos, del primer asiento al cierre del ejercicio. Para FP Grado Superior, carrera y oposiciones.
Clases particulares online
¿Te atascas con algún ejercicio?
Te lo explico en una clase particular por Google Meet: FP, carrera, máster, oposiciones y empresas. Trabajamos con tus ejercicios o tu modelo de examen. 20 € la hora, o bono de 5 clases por 85 €.
Escríbeme y te cuento cómo trabajamos. También explico ejercicios en mi canal de YouTube.