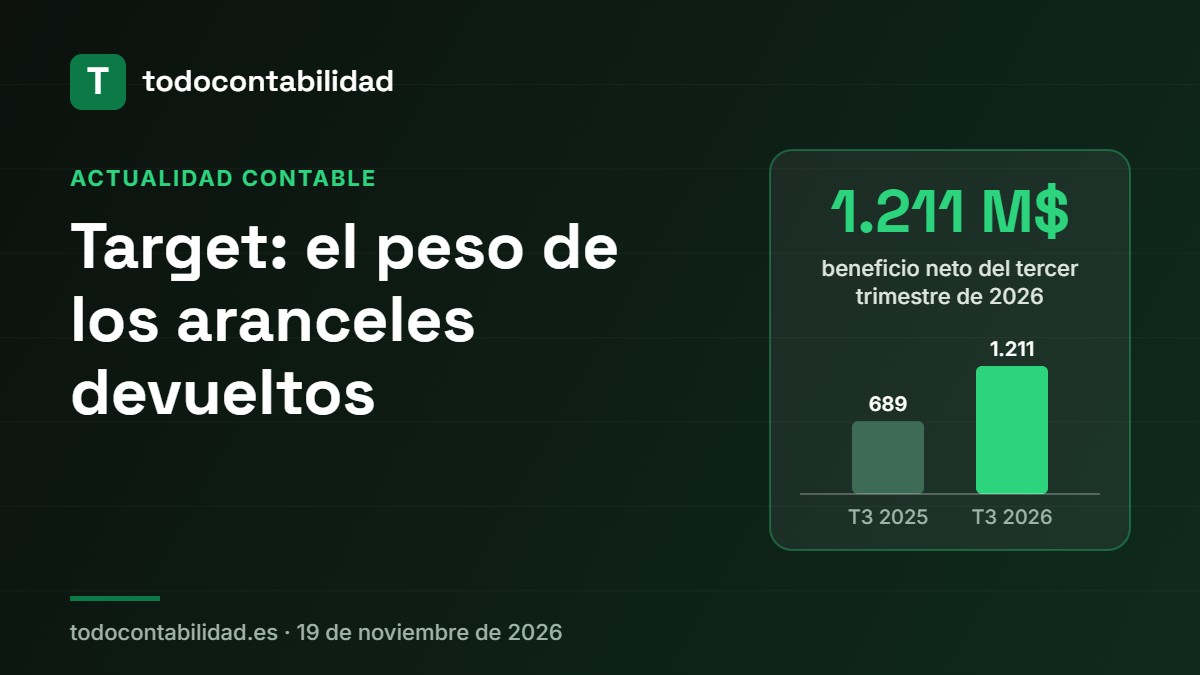
La cadena estadounidense de grandes almacenes Target ha cerrado su tercer trimestre con un beneficio neto de 1.211 millones de dólares, un 76% más que hace un año. Pero una parte de esa mejora no viene de vender más ni de comprar mejor: viene de aranceles que la empresa pagó en su día y que ahora le devuelven. Es un buen ejemplo para aprender a separar el beneficio recurrente de los ingresos que no se repetirán.
Qué ha pasado
Target publicó el 18 de noviembre de 2026 sus cuentas del trimestre cerrado el 31 de octubre. Las ventas netas fueron de 27.067 millones de dólares, un 7,1% más que un año antes, y las ventas comparables (mismas tiendas y canal digital) crecieron un 5,6%. El margen bruto subió del 28,2% al 30,5% de las ventas, el resultado de explotación pasó de 948 a 1.672 millones y el beneficio por acción diluido llegó a 2,65 dólares, frente a 1,51 dólares un año antes.
La propia empresa explica en sus notas que en el trimestre reconoció 301 millones de dólares por la devolución de aranceles cobrados al amparo de la ley estadounidense IEEPA, y que los presenta como una reducción del coste de las ventas. En lo que va de ejercicio esas devoluciones suman unos 1.300 millones. Según Target, aportan 0,50 dólares al beneficio por acción del trimestre.
La lectura contable: un arancel es parte del coste de la mercancía
Los aranceles que paga un importador no son un gasto aparte: forman parte del precio de adquisición de las existencias, igual que el transporte o los seguros hasta el almacén. Así lo dice también el Plan General Contable español en su norma de valoración sobre existencias. Por eso, cuando la mercancía se vende, el arancel acaba dentro del coste de las ventas y reduce el margen bruto.
Si después Hacienda (en este caso, la aduana estadounidense) devuelve ese arancel, lo lógico es corregir el coste en el mismo sitio donde se cargó. La mercancía de la que procede el arancel ya se vendió casi toda, así que la devolución baja el coste de las ventas del periodo en que se reconoce, y el margen bruto sube de golpe. Aquí está la clave: es un ajuste de compras pasadas, no una mejora del negocio actual.
En términos del PGC español, y de forma muy simplificada, el reconocimiento del derecho de cobro y su posterior cobro podrían reflejarse así (asiento ilustrativo, en millones y con cifras redondeadas; Target aplica normas estadounidenses y no detalla su asiento):
| Debe | Cuenta | Haber |
|---|---|---|
| 301,00 | (4709) Hacienda Pública, deudora por devolución de impuestos | |
| a (600) Compras de mercaderías | 301,00 | |
| 301,00 | Total | 301,00 |
| Debe | Cuenta | Haber |
|---|---|---|
| 301,00 | (572) Bancos e instituciones de crédito c/c vista, euros | |
| a (4709) Hacienda Pública, deudora por devolución de impuestos | 301,00 | |
| 301,00 | Total | 301,00 |
Si parte de la mercancía afectada siguiera en el almacén, la corrección afectaría al valor de esas existencias y no al resultado del periodo; por eso es importante entender cómo funciona la regularización de existencias al cierre.
Cómo lo leería un analista
El primer paso es recalcular los márgenes sin la devolución. Con los datos de la empresa:
| Concepto (millones de $) | T3 2025 | T3 2026 | T3 2026 sin devolución |
|---|---|---|---|
| Ventas netas | 25.270 | 27.067 | 27.067 |
| Margen bruto | 7.133 | 8.259 | 7.958 |
| Margen bruto / ventas | 28,2% | 30,5% | 29,4% |
| Resultado de explotación | 948 | 1.672 | 1.371 |
| Margen de explotación | 3,8% | 6,2% | 5,1% |
El cálculo es sencillo: 8.259 − 301 = 7.958 millones de margen bruto, y 7.958 / 27.067 = 29,4%. El negocio mejora también sin la ayuda extraordinaria (del 28,2% al 29,4%), pero menos de lo que sugiere la cifra publicada. Lo mismo ocurre con el beneficio por acción: 2,65 − 0,50 = 2,15 dólares, un 42% más que los 1,51 de hace un año, frente al 75% que sale con la cifra completa. Es el tipo de ajuste que se explica en la lección sobre EBITDA, EBIT y beneficio neto.
Hay un matiz importante: Target no excluye estas devoluciones de su beneficio «ajustado», que coincide con el contable (2,65 dólares). Otras empresas que también han recibido devoluciones, como Lowe’s, tampoco las han apartado. Por eso conviene leer las notas al pie, donde la empresa cuantifica el efecto, y no quedarse con el titular. Además, su previsión para todo 2026 incluye unos 2,14 dólares por acción de devoluciones ya reconocidas y no cuenta con otras futuras: en 2027 esa ayuda no estará en la base de comparación.
Un segundo indicador útil son las existencias: 16.144 millones al cierre del trimestre, un 8,4% más que un año antes, algo por encima del crecimiento de las ventas (7,1%). Antes de la campaña de Navidad es habitual que el almacén crezca, pero si sigue subiendo más deprisa que las ventas puede anticipar rebajas y presión sobre el margen. Compararlo con un análisis horizontal de varios trimestres ayuda a verlo.
Para entenderlo a fondo
- Cómo se ordenan ventas, coste de las ventas y márgenes en la cuenta de pérdidas y ganancias.
- Por qué separar resultado de explotación y beneficio neto: EBITDA, EBIT y beneficio neto.
- Cómo se calcula el coste de las ventas a partir de las compras y la variación de existencias: regularización de existencias.
- Cómo comparar periodos con porcentajes: análisis vertical y horizontal.
Este artículo tiene fines didácticos y no es una recomendación de inversión.
Fuentes
- Target Corporation: resultados del tercer trimestre de 2026 (formulario 8-K, SEC) (18 nov 2026)
- Lowe’s: resultados del tercer trimestre de 2026 (formulario 8-K, SEC) (18 nov 2026)
Análisis didáctico elaborado a partir de la información publicada en las fuentes citadas. No es una recomendación de inversión.
Sigue aprendiendo
- La cuenta de pérdidas y ganancias
- EBITDA, EBIT y beneficio neto
- Regularización de existencias
- Análisis vertical y horizontal

El libro de TodoContabilidad
120 ejercicios de contabilidad resueltos
Practica con 120 ejercicios explicados paso a paso y más de 500 asientos resueltos, del primer asiento al cierre del ejercicio. Para FP Grado Superior, carrera y oposiciones.
Clases particulares online
¿Te atascas con algún ejercicio?
Te lo explico en una clase particular por Google Meet: FP, carrera, máster, oposiciones y empresas. Trabajamos con tus ejercicios o tu modelo de examen. 20 € la hora, o bono de 5 clases por 85 €.
Escríbeme y te cuento cómo trabajamos. También explico ejercicios en mi canal de YouTube.