El fabricante alavés de envases de vidrio Vidrala estrena este lunes, 23 de noviembre, 1.760.312 acciones nuevas que ha entregado gratis a sus accionistas. Es una ampliación de capital liberada: la empresa no recibe ni un euro, pero su balance cambia. Vemos qué partidas se mueven y por qué el beneficio por acción hay que recalcularlo.
Qué ha pasado
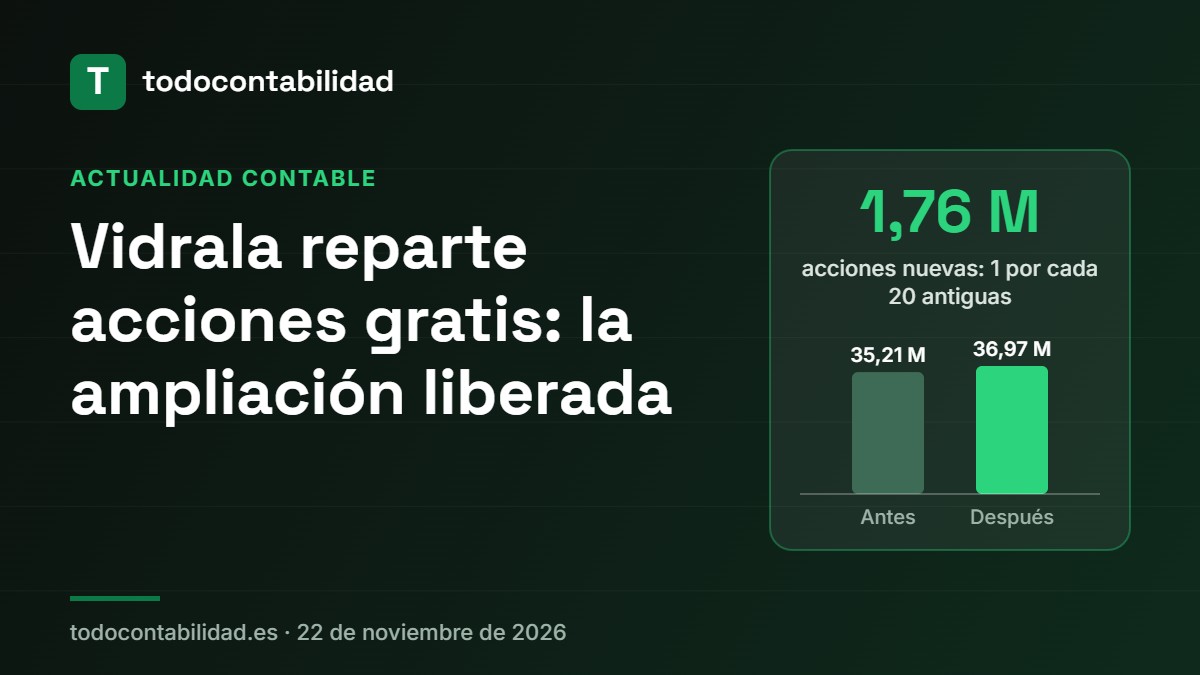
La junta de accionistas de Vidrala aprobó el 29 de abril de 2026 una ampliación de capital con cargo a reservas, y el consejo la puso en marcha el 20 de octubre. Las condiciones, comunicadas a la CNMV, son estas: una acción nueva por cada 20 antiguas, 1.760.312 acciones de 1,02 euros de valor nominal cada una, emitidas a la par (sin prima de emisión), lo que suma 1.795.518,24 euros de capital nuevo. La empresa tenía antes 35.206.258 acciones.
Los accionistas recibieron un derecho de asignación gratuita por cada acción. Entre el 29 de octubre y el 11 de noviembre pudieron quedárselos para recibir acciones nuevas o venderlos en bolsa. El 19 de noviembre la CNMV aprobó la admisión a negociación de las nuevas acciones, que cotizan en Bilbao y Madrid desde el 23 de noviembre. Vidrala repite así una forma de retribuir al accionista que usa desde hace años, junto con el dividendo en efectivo.
La lectura contable: dinero que cambia de cajón
En una ampliación normal, los socios aportan dinero y la empresa anota más tesorería y más capital. En una liberada no entra nada: lo que hace la sociedad es pasar una parte de sus reservas al capital social. Las reservas son beneficios de años anteriores que no se repartieron (lo explicamos en la distribución del resultado); al convertirlas en capital quedan «bloqueadas», porque el capital solo puede devolverse a los socios con una reducción de capital y sus garantías para los acreedores.
Según la información enviada a la CNMV, Vidrala usa sus reservas voluntarias, que a 31 de diciembre de 2025 sumaban 163.951 miles de euros en un balance auditado. El asiento en las cuentas individuales de la sociedad sería así (ilustrativo, en euros):
| Debe | Cuenta | Haber |
|---|---|---|
| 1.795.518,24 | (113) Reservas voluntarias | |
| a (100) Capital social | 1.795.518,24 | |
| 1.795.518,24 | Total | 1.795.518,24 |
El resultado en el balance:
| Partida | Antes | Después | Cambio |
|---|---|---|---|
| Capital social (cálculo: acciones × 1,02 €) | 35.910.383,16 | 37.705.901,40 | +1.795.518,24 |
| Reservas voluntarias | X | X − 1.795.518,24 | −1.795.518,24 |
| Patrimonio neto total | PN | PN | 0 |
| Tesorería | T | T | 0 |
El patrimonio neto total no cambia: solo se reordena por dentro. Por eso este movimiento aparece en el estado de cambios en el patrimonio neto como un trasvase entre columnas, sin efecto en la cuenta de pérdidas y ganancias. Los gastos de la emisión, que asume Vidrala, sí son un coste: según el PGC, los gastos de una operación con instrumentos de patrimonio se cargan directamente contra reservas, no contra resultados. Si quieres repasar cómo se anota el capital desde el primer día, mira la constitución de una sociedad.
¿Y el accionista?
Para quien tiene las acciones, recibir acciones liberadas no es un ingreso: tiene los mismos euros invertidos repartidos entre más títulos. Si antes tenía 20 acciones con un coste total de 1.000 euros, ahora tiene 21 y cada una le ha costado unos 47,62 euros en lugar de 50. Si vende los derechos, recibe dinero, y ese importe tiene su tratamiento contable y fiscal propio, que conviene revisar con la normativa vigente en cada caso.
Cómo lo leería un analista
El efecto clave está en el beneficio por acción (BPA). Vidrala ganó 173,4 millones de euros en los nueve primeros meses de 2026, con un BPA de 4,99 euros. Con un 5% más de acciones y el mismo beneficio, cada acción «toca» a menos. Por eso la norma internacional de beneficio por acción (NIC 33) obliga a recalcular hacia atrás el número de acciones cuando hay una emisión gratuita, para que los periodos sean comparables:
- BPA ajustado de los nueve meses ≈ 4,99 € × 20 / 21 = 4,75 € (cálculo propio, cifras redondeadas).
- Número de acciones: 35.206.258 + 1.760.312 = 36.966.570 (+5%).
- Endeudamiento: la deuda se mantiene en unas 0,4 veces el EBITDA, porque la operación no mueve ni caja ni deuda.
La lectura correcta es que el accionista no gana ni pierde valor el día de la ampliación: la cotización se ajusta a la baja en la proporción de las acciones nuevas. Lo que cambia es la estructura del patrimonio: más capital y menos reservas disponibles para repartir en el futuro.
Para entenderlo a fondo
Si quieres ver dónde se ven capital y reservas en un balance real, repasa nuestro ejemplo de balance de situación. Para el destino de los beneficios (reservas, dividendos), la lección de distribución del resultado, y para seguir cada movimiento del patrimonio, el estado de cambios en el patrimonio neto. Este artículo es divulgativo y no es una recomendación de inversión.
Fuentes
- Europa Press (Diario Siglo XXI): la CNMV aprueba la admisión de las nuevas acciones de Vidrala (19 nov 2026)
- PcBolsa: Vidrala acuerda ejecutar una ampliación liberada de una acción nueva por cada 20 (20 oct 2026)
- Investing.com: Vidrala comunica una ampliación de capital liberada (comunicación a la CNMV) (20 oct 2026)
- Radio Llodio: resultados de Vidrala de los nueve primeros meses de 2026 (28 oct 2026)
Análisis didáctico elaborado a partir de la información publicada en las fuentes citadas. No es una recomendación de inversión.
Sigue aprendiendo
- El estado de cambios en el patrimonio neto
- La distribución del resultado
- La constitución de una sociedad
- Balance de situación: ejemplo

El libro de TodoContabilidad
120 ejercicios de contabilidad resueltos
Practica con 120 ejercicios explicados paso a paso y más de 500 asientos resueltos, del primer asiento al cierre del ejercicio. Para FP Grado Superior, carrera y oposiciones.
Clases particulares online
¿Te atascas con algún ejercicio?
Te lo explico en una clase particular por Google Meet: FP, carrera, máster, oposiciones y empresas. Trabajamos con tus ejercicios o tu modelo de examen. 20 € la hora, o bono de 5 clases por 85 €.
Escríbeme y te cuento cómo trabajamos. También explico ejercicios en mi canal de YouTube.