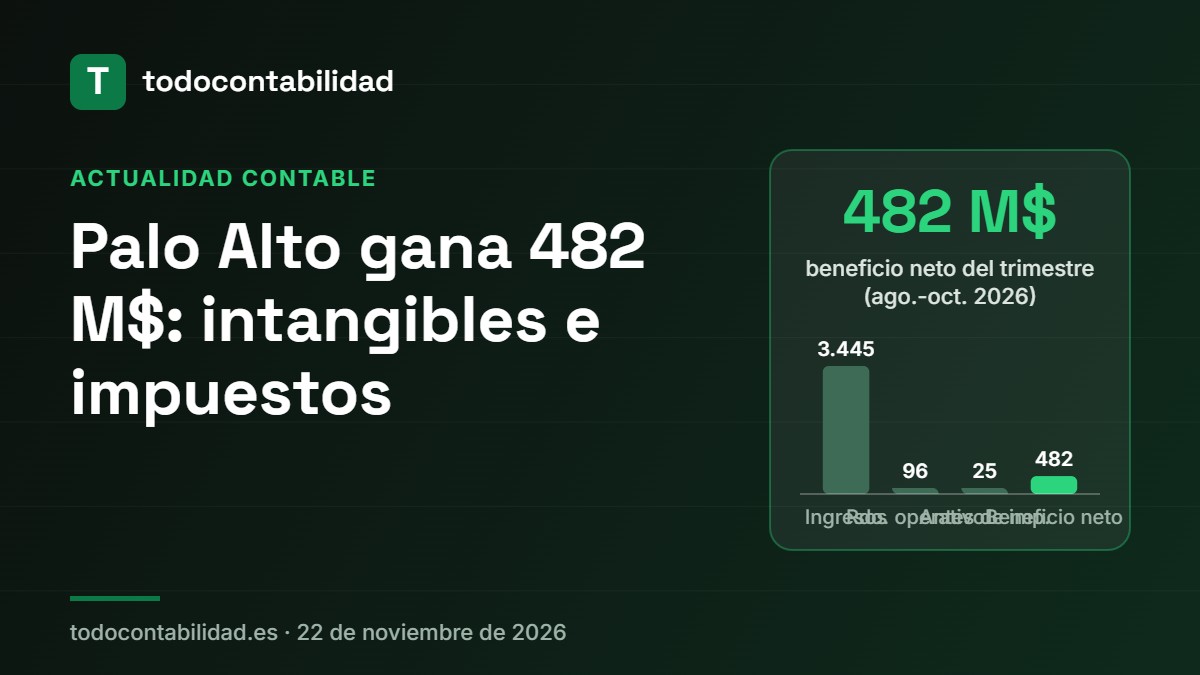
Palo Alto Networks, el grupo estadounidense de ciberseguridad, ha ganado 482 millones de dólares en su primer trimestre fiscal, un 44% más que un año antes. Pero su resultado operativo se ha hundido de 309 a 96 millones. ¿Cómo se gana más con menos negocio operativo? La respuesta está en dos partidas: la amortización de intangibles comprados y un ingreso por impuesto.
Qué ha pasado
La empresa publicó el 18 de noviembre sus cuentas del trimestre cerrado el 31 de octubre de 2026. Los ingresos crecieron un 39%, de 2.474 a 3.445 millones de dólares, impulsados por las compras de empresas de los últimos meses. El beneficio neto según las normas contables de EE. UU. (GAAP) fue de 482 millones (0,57 dólares por acción, frente a 0,47) y el flujo de efectivo de las operaciones, de 1.929 millones.
La lectura contable: de arriba abajo
Lo interesante es recorrer la cuenta de resultados escalón a escalón (en millones de dólares):
| Concepto | Ago.-oct. 2025 | Ago.-oct. 2026 |
|---|---|---|
| Ingresos | 2.474 | 3.445 |
| Coste de las ventas | −638 | −1.103 |
| Margen bruto | 1.836 (74,2%) | 2.342 (68,0%) |
| Gastos operativos | −1.527 | −2.246 |
| Resultado operativo | 309 | 96 |
| Otros ingresos y gastos | 103 | −71 |
| Resultado antes de impuestos | 412 | 25 |
| Impuesto (− gasto / + ingreso) | −78 | +457 |
| Beneficio neto | 334 | 482 |
1. La amortización de lo comprado
Cuando una empresa compra otra, no solo adquiere sus activos visibles. También reconoce en su balance intangibles que antes no figuraban en ninguna parte: tecnología, carteras de clientes, marcas. Esos activos se amortizan, igual que una máquina (lo vemos en la amortización del inmovilizado). En Palo Alto, la amortización de intangibles adquiridos ha pasado de 39 a 282 millones en un año. A 31 de octubre tenía 6.869 millones en intangibles y 22.559 millones de fondo de comercio, que juntos suponen el 60% de su activo total (49.110 millones). El fondo de comercio no se amortiza en EE. UU., pero se revisa por si hubiera que deteriorarlo.
Con criterios del PGC español, el asiento del trimestre se parecería a este (ilustrativo, millones de dólares redondeados):
| Debe | Cuenta | Haber |
|---|---|---|
| 282,00 | (680) Amortización del inmovilizado intangible | |
| a (280) Amortización acumulada del inmovilizado intangible | 282,00 | |
| 282,00 | Total | 282,00 |
Es un gasto que no supone salida de caja: el dinero se pagó el día de la compra. Por eso el resultado operativo cae mientras la caja generada sube.
2. El impuesto que suma
Con solo 25 millones de beneficio antes de impuestos, lo normal sería pagar algo de impuesto. Palo Alto, en cambio, anota un ingreso fiscal de 457 millones, que la propia empresa atribuye en sus notas a un ajuste fiscal puntual. En contabilidad, el gasto por impuesto no es solo lo que se paga a Hacienda en el año: incluye también los cambios en impuestos diferidos, que pueden dar un ingreso cuando aflora un crédito fiscal o se revalúa uno existente. Es una partida no recurrente: no se repetirá cada trimestre.
Cómo lo leería un analista
- Margen operativo: 96 / 3.445 = 2,8%, frente al 12,5% de hace un año (309 / 2.474).
- Beneficio sin el ingreso fiscal: el beneficio neto (482) es mayor que el resultado antes de impuestos (25). Esa señal indica que el beneficio de este trimestre no refleja el negocio recurrente.
- Flujo de caja libre: 1.929 de flujo operativo − 87 de inversiones en equipos = 1.842 millones, cuatro veces el beneficio neto. Ayudan los cobros por adelantado: la empresa tiene 14.589 millones de ingresos diferidos (servicios ya facturados pendientes de prestar).
- Retribución en acciones: 622 millones de cargos ligados a pagos en acciones, un 18% de los ingresos. Es un gasto real aunque no salga dinero, y diluye al accionista.
Por eso la empresa presenta también un beneficio «non-GAAP» de 881 millones, que excluye la amortización de intangibles, los pagos en acciones y los efectos fiscales puntuales, entre otros. Como vimos en el caso de Cisco, conviene mirar las dos cifras y entender qué se ha quitado.
Para entenderlo a fondo
Para distinguir cada escalón de la cuenta de resultados, repasa EBITDA, EBIT y beneficio neto. Para entender por qué la caja supera al beneficio, mira el flujo de caja libre, y para los cobros anticipados que se reconocen poco a poco como ingreso, la periodificación contable. Este artículo es divulgativo y no es una recomendación de inversión.
Fuentes
- Palo Alto Networks: resultados del primer trimestre fiscal 2027 (nota de prensa) (18 nov 2026)
- SEC: anexo 99.1 del formulario 8-K de Palo Alto Networks (18 nov 2026)
Análisis didáctico elaborado a partir de la información publicada en las fuentes citadas. No es una recomendación de inversión.
Sigue aprendiendo
- EBITDA, EBIT y beneficio neto
- La amortización del inmovilizado
- El flujo de caja libre
- Cisco: beneficio GAAP frente a ajustado

El libro de TodoContabilidad
120 ejercicios de contabilidad resueltos
Practica con 120 ejercicios explicados paso a paso y más de 500 asientos resueltos, del primer asiento al cierre del ejercicio. Para FP Grado Superior, carrera y oposiciones.
Clases particulares online
¿Te atascas con algún ejercicio?
Te lo explico en una clase particular por Google Meet: FP, carrera, máster, oposiciones y empresas. Trabajamos con tus ejercicios o tu modelo de examen. 20 € la hora, o bono de 5 clases por 85 €.
Escríbeme y te cuento cómo trabajamos. También explico ejercicios en mi canal de YouTube.