Apple gana más de 130.000 millones de dólares al año y, sin embargo, su patrimonio neto es más pequeño que su beneficio. El resultado es una rentabilidad financiera (ROE) superior al 100 %, una cifra que parece imposible. No lo es, y entender por qué es un ejercicio perfecto para practicar lo que vimos en la lección sobre ROA, ROE y apalancamiento.
Los datos salen de los estados financieros consolidados del ejercicio 2026 que Apple publicó el 2 de noviembre de 2026. Su ejercicio va del 28 de septiembre de 2025 al 26 de septiembre de 2026. Importes en millones de dólares y con normas contables de Estados Unidos.
Las cifras clave
| 2026 | 2025 | Variación | |
|---|---|---|---|
| Ventas | 478.834 | 416.161 | +15,1 % |
| Margen bruto | 233.602 | 195.201 | +19,7 % |
| Gasto en investigación y desarrollo | 45.765 | 34.550 | +32,5 % |
| Resultado de explotación | 158.063 | 133.050 | +18,8 % |
| Beneficio neto | 132.175 | 112.010 | +18,0 % |
| Beneficio por acción (dólares) | 8,98 | 7,46 | +20,4 % |
| Caja generada por las operaciones | 145.097 | 111.482 | +30,2 % |
| Total activo | 404.548 | 359.241 | +12,6 % |
| Patrimonio neto | 112.093 | 73.733 | +52,0 % |
1. Crecimiento y márgenes
| Margen sobre ventas | 2026 | 2025 |
|---|---|---|
| Margen bruto | 48,8 % | 46,9 % |
| Margen de explotación | 33,0 % | 32,0 % |
| Margen neto | 27,6 % | 26,9 % |
Las ventas crecen un 15,1 % y los tres márgenes mejoran. De cada 100 dólares vendidos, 27,6 son beneficio neto. Y eso a pesar de que el gasto en investigación y desarrollo sube un 32 % y ya supone el 9,6 % de las ventas. El impuesto sobre beneficios equivale al 17,0 % del resultado antes de impuestos.
2. Un ROE del 118 %: de dónde sale
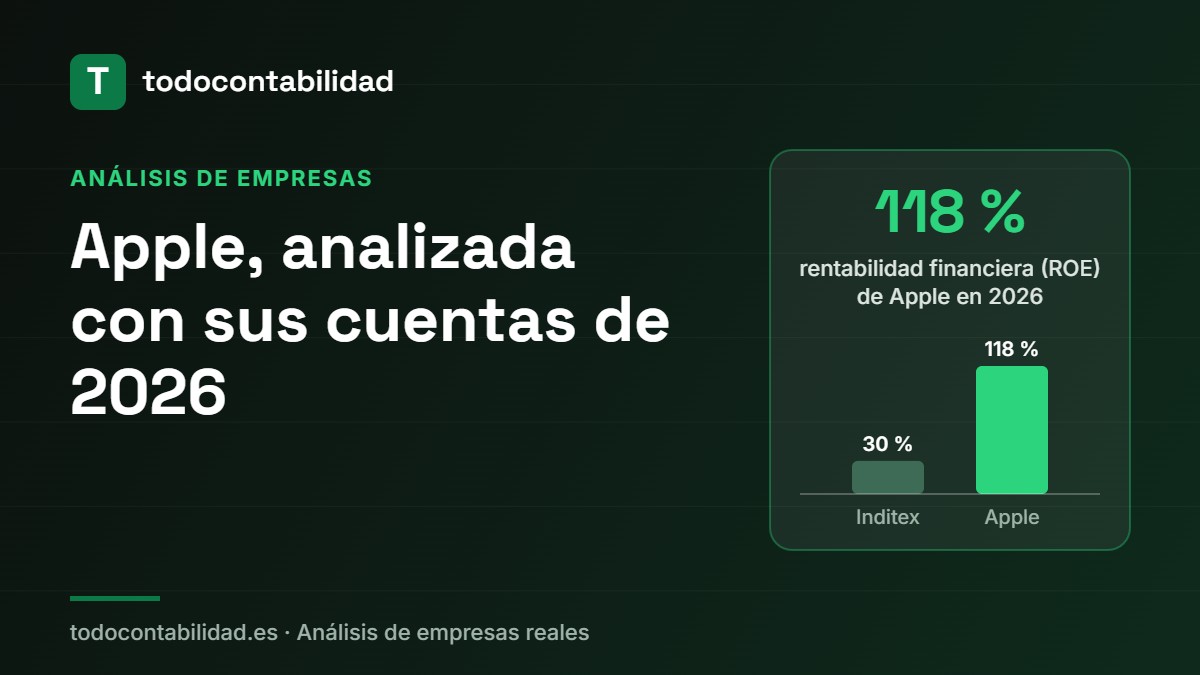
ROE = beneficio neto / patrimonio neto = 132.175 / 112.093 = 117,9 %. Si se usa el patrimonio medio del año, sale todavía más: 142 %. Para entenderlo, lo descomponemos en sus tres factores y lo comparamos con el de Inditex, otra empresa muy rentable:
| Factor | Cálculo | Apple | Inditex |
|---|---|---|---|
| Margen neto | Beneficio neto / ventas | 27,6 % | 15,6 % |
| Rotación | Ventas / activo total | 1,18 | 1,12 |
| Apalancamiento | Activo total / patrimonio neto | 3,61 | 1,75 |
| ROE | 117,9 % | 30,5 % |
Apple tiene más margen que Inditex, y una rotación parecida. Pero la gran diferencia está en el tercer factor: su activo es 3,6 veces su patrimonio neto. Solo el 27,7 % del activo está financiado con fondos propios.
3. ¿Está Apple muy endeudada? No exactamente
| 2026 | 2025 | |
|---|---|---|
| Efectivo y valores negociables | 136.935 | 132.420 |
| − Deuda financiera | −80.111 | −98.657 |
| Caja neta | 56.824 | 33.763 |
Apple tiene más dinero que deuda: 136.935 millones entre efectivo e inversiones financieras, frente a 80.111 de deuda con coste. Y este año la ha reducido en 18.546 millones. Su patrimonio neto no es pequeño porque pierda dinero ni porque deba mucho, sino porque devuelve a sus accionistas casi todo lo que gana.
4. Adónde va el beneficio: dividendos y recompras
| Ejercicio | Beneficio neto | Dividendos | Recompras | % devuelto |
|---|---|---|---|---|
| 2021 | 94.680 | 14.467 | 85.971 | 106 % |
| 2022 | 99.803 | 14.841 | 89.402 | 104 % |
| 2023 | 96.995 | 15.025 | 77.550 | 95 % |
| 2024 | 93.736 | 15.234 | 94.949 | 118 % |
| 2025 | 112.010 | 15.421 | 90.711 | 95 % |
| 2026 | 132.175 | 15.721 | 86.390 | 77 % |
| Total | 629.399 | 90.709 | 524.973 | 98 % |
En seis años, Apple ha ganado 629.399 millones y ha entregado a sus accionistas 615.682: el 98 %. La mayor parte no ha sido en dividendos, sino comprando sus propias acciones.
Contablemente, una recompra no es un gasto: no pasa por la cuenta de resultados, sino que reduce directamente el patrimonio neto. En España, las acciones propias se registran con signo negativo dentro de los fondos propios. Lo explicamos con asientos en el artículo sobre el dividendo y la recompra de Siemens Energy.
El efecto acumulado es llamativo. Al cierre de 2025, la partida de ganancias acumuladas de Apple era negativa (−14.264 millones): no porque hubiera perdido dinero, sino porque había devuelto más de lo que tenía acumulado. En 2026 ha repartido menos de lo que ha ganado (102.111 frente a 132.175), y la partida vuelve a ser positiva (13.700).
De ahí sale una paradoja que conviene entender: el beneficio de Apple sube un 18 % y su ROE baja del 152 % al 118 %. No ha empeorado nada: simplemente ha retenido más beneficio, el patrimonio neto ha crecido y el denominador es mayor.
5. El efecto en el beneficio por acción
El beneficio neto crece un 18,0 %, pero el beneficio por acción crece un 20,4 %. La diferencia se debe a las recompras: el número medio de acciones (diluido) pasa de 15.005 a 14.720 millones, un 1,9 % menos. El mismo beneficio se reparte entre menos acciones. Es un efecto aritmético que hay que separar de la mejora real del negocio.
6. Caja: lo que genera y lo que reparte
| 2026 | 2025 | |
|---|---|---|
| Caja generada por las operaciones | 145.097 | 111.482 |
| − Inversión en inmovilizado | −9.041 | −12.715 |
| = Flujo de caja libre | 136.056 | 98.767 |
| Dividendos y recompras | 102.111 | 106.132 |
| % del flujo de caja libre | 75 % | 107 % |
El flujo de caja libre (136.056) es incluso algo mayor que el beneficio neto (132.175): el beneficio contable se convierte íntegramente en dinero. En 2025 Apple repartió más caja de la que generó; en 2026, tres cuartas partes.
7. El circulante: también le financian los proveedores
- Existencias: 14.541 millones, unos 22 días de coste de las ventas. Son pocos días, pero un año antes eran 5.718 (9 días). Una variación así es de las que un analista anota para buscar la explicación en la memoria.
- Clientes: 43.817 millones, unos 33 días de venta.
- Cuentas a pagar: 82.252 millones, bastante más que la suma de existencias y clientes (58.358).
Como vimos al estudiar el fondo de maniobra, cuando los proveedores financian más de lo que la empresa tiene invertido en almacén y clientes, el día a día genera caja en lugar de consumirla. El fondo de maniobra total (activo corriente menos pasivo corriente) es de 3.942 millones; en 2025 era negativo: −17.674.
Qué nos enseña este caso
- Un ROE altísimo puede deberse a un patrimonio neto pequeño. Antes de celebrarlo, hay que mirar por qué es pequeño.
- El apalancamiento no siempre significa deuda bancaria: aquí la empresa tiene caja neta, y el pasivo son sobre todo proveedores y otras obligaciones.
- Unas reservas negativas no siempre indican pérdidas: pueden ser el resultado de años de recompras.
- El beneficio por acción puede crecer más que el beneficio. Conviene mirar los dos.
- El ROE puede bajar en un buen año. Un ratio nunca se interpreta sin mirar sus dos componentes.
Ejercicio para practicar
Con los datos de 2025 (beneficio neto 112.010, ventas 416.161, activo 359.241 y patrimonio neto 73.733), descompón el ROE de Apple de ese año en margen, rotación y apalancamiento.
Ver la solución
- Margen neto = 112.010 / 416.161 = 26,9 %.
- Rotación = 416.161 / 359.241 = 1,16.
- Apalancamiento = 359.241 / 73.733 = 4,87.
ROE = 26,9 % × 1,16 × 4,87 ≈ 151,9 %. Comparado con 2026, el margen era algo menor, pero el apalancamiento era mucho mayor (4,87 frente a 3,61).
Fuentes
- Apple: resultados del cuarto trimestre y del ejercicio 2026 (2 de noviembre de 2026) y sus estados financieros consolidados.
- Informes anuales de Apple (formulario 10-K) de los ejercicios 2021 a 2025, para los datos históricos de beneficio, dividendos y recompras.
- Datos de Inditex: resultados consolidados del ejercicio 2025.
Análisis didáctico elaborado con la información publicada por la compañía. Los ratios son cálculos propios a partir de esas cifras. No es una recomendación de inversión.
Sigue aprendiendo
- ROA, ROE y apalancamiento financiero
- Caso real: análisis de Inditex con sus cuentas de 2025
- EBITDA, EBIT y beneficio neto
- Dividendo y recompra de acciones, explicados con un caso

El libro de TodoContabilidad
120 ejercicios de contabilidad resueltos
Practica con 120 ejercicios explicados paso a paso y más de 500 asientos resueltos, del primer asiento al cierre del ejercicio. Para FP Grado Superior, carrera y oposiciones.
Clases particulares online
¿Te atascas con algún ejercicio?
Te lo explico en una clase particular por Google Meet: FP, carrera, máster, oposiciones y empresas. Trabajamos con tus ejercicios o tu modelo de examen. 20 € la hora, o bono de 5 clases por 85 €.
Escríbeme y te cuento cómo trabajamos. También explico ejercicios en mi canal de YouTube.