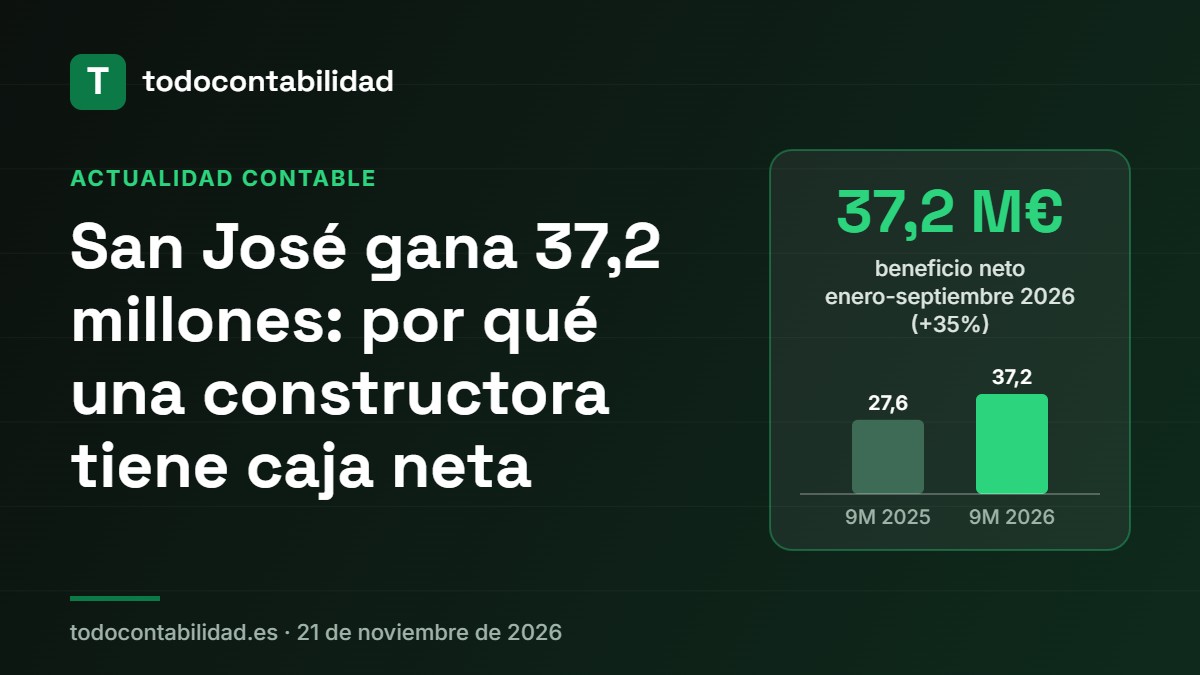
Grupo San José (Sanjose), la constructora gallega que cotiza en la Bolsa española, ha ganado 37,2 millones de euros en los nueve primeros meses de 2026, un 35% más que un año antes. Detrás de la cifra hay dos conceptos que conviene saber leer en cualquier constructora: la cartera de obra y la caja neta.
Qué ha pasado
Según los resultados enviados a la CNMV y publicados el 19 de noviembre de 2026, la cifra de negocios llegó a 1.338,6 millones (+16,5%), el EBITDA rozó los 76 millones (+25,5%) y el resultado de explotación superó los 50 millones (+26,4%). La construcción aporta el 92% de las ventas. El grupo cerró septiembre con una posición neta de tesorería positiva de 603,4 millones, frente a 504 millones a final de 2025, y una cartera de contratos pendientes de 4.184 millones (+15,2% interanual).
| Concepto (millones de €) | 9M 2025 | 9M 2026 |
|---|---|---|
| Cifra de negocios | 1.148,7 | 1.338,6 |
| EBITDA | 60,6 | ≈76 |
| Beneficio neto | 27,6 | 37,2 |
| Cartera a 30 de septiembre | ≈3.632 | 4.184 |
La cartera de 2025 se ha calculado a partir del crecimiento interanual publicado (4.184 / 1,152).
La lectura contable
1. La cartera no está en el balance
Los 4.184 millones de cartera son obras contratadas pero aún no ejecutadas. No son ingresos ni un activo: es información sobre el futuro. En contabilidad, una constructora reconoce el ingreso a medida que avanza cada obra (el método del grado de avance, que recogen la norma de registro y valoración 14.ª del PGC y la NIIF 15). Si una obra está al 40%, se reconoce más o menos el 40% de su precio como venta y el 40% de su coste total previsto como gasto.
Un asiento ilustrativo y muy simplificado para una certificación de obra de 1 millón (cifras redondeadas, sin IVA):
| Debe | Cuenta | Haber |
|---|---|---|
| 1.000.000,00 | (430) Clientes | |
| a (705) Prestaciones de servicios | 1.000.000,00 | |
| 1.000.000,00 | Total | 1.000.000,00 |
2. Por qué una constructora puede tener caja neta
Muchas empresas industriales tienen más deuda que caja. En la construcción es frecuente lo contrario, por cómo funciona su ciclo de explotación: los clientes pagan certificaciones o anticipos a medida que avanza la obra, mientras que los proveedores y subcontratistas cobran con un plazo. Ese desfase hace que el grupo tenga en caja dinero que en parte «debe» a terceros: el fondo de maniobra de explotación puede ser negativo y, aun así, la empresa ser solvente. Las notas de prensa de San José no detallan el origen de su caja, pero este es el mecanismo típico del sector (lo explicamos en fondo de maniobra y NOF).
Por eso un analista no mira solo la caja: compara su evolución con la de proveedores y anticipos de clientes. Si la caja sube porque se paga más tarde a los proveedores, la mejora no es tan sólida como si sube porque el negocio genera más beneficio.
Cómo lo leería un analista
Márgenes. Margen EBITDA: 76 / 1.338,6 = 5,7%, frente a 60,6 / 1.148,7 = 5,3% un año antes. Margen neto: 37,2 / 1.338,6 = 2,8%, frente a 27,6 / 1.148,7 = 2,4%. Son márgenes estrechos, normales en construcción, pero mejoran: el beneficio crece más que las ventas (repasa estos conceptos en EBITDA, EBIT y beneficio neto).
Años de trabajo en cartera. Si anualizamos las ventas (1.338,6 × 12 / 9 ≈ 1.785 millones), la cartera equivale a 4.184 / 1.785 ≈ 2,3 años de actividad. Es una medida aproximada de visibilidad de ingresos, similar a la que vimos en el caso de ACS.
Caja neta frente a beneficio. La caja neta (603,4 millones) multiplica por más de 16 el beneficio de nueve meses. Ese dato muestra por qué en el sector se mira la deuda financiera neta con cuidado: una parte de esa caja está ligada al ciclo de las obras y no es libremente repartible.
Para entenderlo a fondo
- Fondo de maniobra y NOF: por qué algunas empresas se financian con sus clientes y proveedores.
- Periodo medio de maduración: el ciclo de caja de un negocio.
- EBITDA, EBIT y beneficio neto: los márgenes de la cuenta de resultados.
- ACS: beneficio, cartera, margen y deuda neta: otra constructora analizada.
Fuentes
- Europa Press (vía Galiciapress): Grupo San José gana 37,2 millones hasta septiembre (19 nov 2026)
- Business People: Grupo San José eleva un 35% su beneficio hasta septiembre (20 nov 2026)
- Iberian Property: resultados de Sanjose a septiembre de 2025 (comparativa) (21 nov 2025)
Análisis didáctico elaborado a partir de la información publicada en las fuentes citadas. No es una recomendación de inversión.
Sigue aprendiendo
- Fondo de maniobra y NOF
- Periodo medio de maduración
- EBITDA, EBIT y beneficio neto
- ACS: cartera, margen y deuda neta

El libro de TodoContabilidad
120 ejercicios de contabilidad resueltos
Practica con 120 ejercicios explicados paso a paso y más de 500 asientos resueltos, del primer asiento al cierre del ejercicio. Para FP Grado Superior, carrera y oposiciones.
Clases particulares online
¿Te atascas con algún ejercicio?
Te lo explico en una clase particular por Google Meet: FP, carrera, máster, oposiciones y empresas. Trabajamos con tus ejercicios o tu modelo de examen. 20 € la hora, o bono de 5 clases por 85 €.
Escríbeme y te cuento cómo trabajamos. También explico ejercicios en mi canal de YouTube.