Walmart, la mayor cadena de distribución del mundo, ha presentado unas cuentas que parecen contradictorias: su resultado de explotación crece un 16% y, sin embargo, el beneficio neto cae casi un 20%. La explicación no está en las tiendas, sino en una línea situada por debajo del resultado operativo: las ganancias y pérdidas por la valoración de sus inversiones en otras empresas.
Qué ha pasado
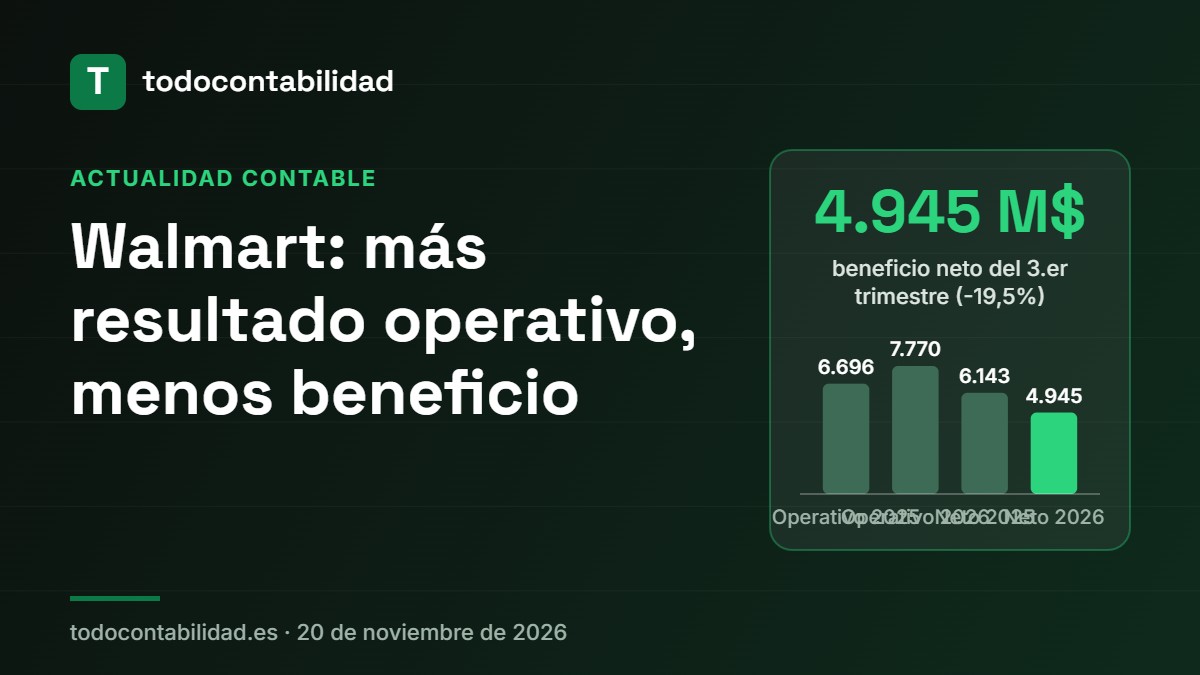
El 19 de noviembre de 2026 Walmart publicó los resultados de su tercer trimestre fiscal, cerrado el 31 de octubre. Los ingresos totales sumaron 188.835 millones de dólares, un 5,2% más que un año antes (179.496 millones). El resultado de explotación (operating income) subió un 16%, de 6.696 a 7.770 millones, y el margen bruto mejoró 28 puntos básicos, hasta el 24,5%.
En cambio, el beneficio neto atribuido a Walmart bajó un 19,5%, de 6.143 a 4.945 millones, y el beneficio por acción (BPA) contable pasó de 0,77 a 0,62 dólares. La propia empresa publica un BPA ajustado de 0,65 dólares, que excluye una pérdida neta de 0,03 dólares por acción en inversiones en capital de otras sociedades. En los nueve primeros meses ha recomprado acciones propias por 7.800 millones.
| Tercer trimestre (millones de $) | 2025 | 2026 | Variación |
|---|---|---|---|
| Ingresos totales | 179.496 | 188.835 | +5,2% |
| Resultado de explotación | 6.696 | 7.770 | +16,0% |
| Otras (ganancias) y pérdidas | -2.081 (ganancia) | 341 (pérdida) | — |
| Beneficio neto atribuido | 6.143 | 4.945 | -19,5% |
| BPA contable ($) | 0,77 | 0,62 | -19,5% |
La lectura contable: lo que pasa por debajo del resultado de explotación
La cuenta de pérdidas y ganancias se lee por escalones. El primero, el resultado de explotación (EBIT), recoge el negocio: ventas, coste de lo vendido, personal, alquileres, amortizaciones. Ahí Walmart mejora con claridad. Por debajo aparecen el resultado financiero, los impuestos y, en su caso, otras partidas que no tienen que ver con vender en las tiendas.
En el caso de Walmart, esa partida se llama «otras (ganancias) y pérdidas» y recoge sobre todo el cambio de valor de sus participaciones en otras empresas cotizadas o no cotizadas. Hace un año esa línea sumó una ganancia de 2.081 millones; este trimestre ha restado una pérdida de 341 millones. Solo ese cambio supone una diferencia de unos 2.422 millones antes de impuestos entre un año y otro, más que la mejora de 1.074 millones del resultado de explotación.
Con normas españolas (PGC), una inversión que se valora a valor razonable con cambios en resultados se anotaría así. Asientos ilustrativos, con cifras redondeadas en millones y sin efecto fiscal:
| Debe | Cuenta | Haber |
|---|---|---|
| 2.081,00 | (250) Inversiones financieras a largo plazo en instrumentos de patrimonio | |
| a (763) Beneficios por valoración de instrumentos financieros por su valor razonable | 2.081,00 | |
| 2.081,00 | Total | 2.081,00 |
| Debe | Cuenta | Haber |
|---|---|---|
| 341,00 | (663) Pérdidas por valoración de instrumentos financieros por su valor razonable | |
| a (250) Inversiones financieras a largo plazo en instrumentos de patrimonio | 341,00 | |
| 341,00 | Total | 341,00 |
Ninguno de los dos asientos mueve dinero: no hay cobro ni pago, solo un cambio en el valor del activo. Por eso el beneficio neto puede subir o bajar mucho sin que el negocio cambie, y por eso la empresa publica también un beneficio ajustado.
Un matiz: el resultado de explotación del año pasado también estaba afectado por un gasto puntual de 722 millones por retribuciones en acciones en su filial india PhonePe. Si se quita, el resultado operativo ajustado crece un 7%, no un 16%. Es decir, las partidas no recurrentes afectan a los dos lados de la comparación.
Cómo lo leería un analista
- Margen de explotación: 7.770 / 188.835 = 4,1%, frente a 6.696 / 179.496 = 3,7% un año antes. En distribución, con márgenes tan estrechos, cuatro décimas son mucho dinero.
- Existencias frente a ventas: el inventario sube un 8,1% (de 65.354 a 70.630 millones), más que las ventas netas (+5,1%). Conviene vigilarlo, porque alarga el ciclo de caja y consume circulante.
- Caja: en nueve meses, el flujo de efectivo de las operaciones sube a 29.436 millones, pero las inversiones (capex) pasan de 18.627 a 22.621 millones. El flujo de caja libre queda en unos 6.815 millones, frente a 8.825 un año antes.
La conclusión didáctica es clara: para saber cómo va el negocio, conviene mirar primero el resultado de explotación y el estado de flujos de efectivo, y después revisar qué partidas extraordinarias o de valoración separan ese resultado del beneficio neto, como ya vimos con el beneficio contable y ajustado de Cisco.
Para entenderlo a fondo
Si quieres practicar, repasa cómo se construye la cuenta de pérdidas y ganancias, la diferencia entre EBITDA, EBIT y beneficio neto y cómo el periodo medio de maduración se ve afectado cuando las existencias crecen más que las ventas.
Fuentes
- Walmart, nota de resultados del 3.er trimestre fiscal 2027 (SEC, formulario 8-K) (19-11-2026)
- Walmart, presentación de resultados (SEC) (19-11-2026)
Análisis didáctico elaborado a partir de la información publicada en las fuentes citadas. No es una recomendación de inversión.
Sigue aprendiendo
- EBITDA, EBIT y beneficio neto
- La cuenta de pérdidas y ganancias
- Qué es el flujo de efectivo
- Periodo medio de maduración y ciclo de caja

El libro de TodoContabilidad
120 ejercicios de contabilidad resueltos
Practica con 120 ejercicios explicados paso a paso y más de 500 asientos resueltos, del primer asiento al cierre del ejercicio. Para FP Grado Superior, carrera y oposiciones.
Clases particulares online
¿Te atascas con algún ejercicio?
Te lo explico en una clase particular por Google Meet: FP, carrera, máster, oposiciones y empresas. Trabajamos con tus ejercicios o tu modelo de examen. 20 € la hora, o bono de 5 clases por 85 €.
Escríbeme y te cuento cómo trabajamos. También explico ejercicios en mi canal de YouTube.